Dalam setahun terakhir, para analis dari berbagai lembaga keuangan mengatakan bahwa harga komoditas global akan mengalami fase supercycle.
Di awal 2021, Jeff Currie, pimpinan riset komoditas Goldman Sach, menghadiri podcast S&P Global Plattss untuk membeberkan analisisnya tentang commodity supercycle.
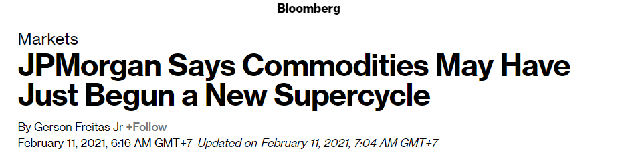
JPMorgan juga beberapa kali merilis analisis tentang commodity supercycle, dengan penekanan bahwa kita akan memasuki fase supercycle. Turut memanaskan situasi, Bloomberg pun merilis artikel yang berfokus pada kesimpulan JPMorgan tentang dimulainya fase commodity supercycle.
Apa sebenarnya commodity supercycle?
Menurut ekonom Nikolai Kondratieff, commodity supercycle adalah tren peningkatan harga komoditas dalam jangka panjang karena pertumbuhan demand yang kuat dan tidak bisa dipenuhi oleh supply. Dalam hal ini, definisi jangka panjang adalah sekurang-kurangnya satu dekade.
Bukan hanya ditandai oleh durasinya yang lama, supercycle juga sangat terikat pada periode transformasi perkembangan ekonomi.
Supercycle terakhir terjadi pada dekade 2000-an. Ditengarai oleh pertumbuhan masif keempat negara BRIC (Brazil, Rusia, India dan China) yang diakhiri oleh runtuhnya harga komoditas di tahun 2015.
Pertumbuhan cepat negara BRIC yang diakibatkan oleh industrialisasi besar-besaran menciptakan kebutuhan tinggi pada bahan baku dan pembangkit listrik yang, sayangnya, gagal dipenuhi oleh produsen.
Kebangkitan infrastruktur, ekspansi ekonomi, dan pertumbuhan populasi semakin mendorong kenaikan harga komoditas akibat permintaan (demand) yang tinggi.
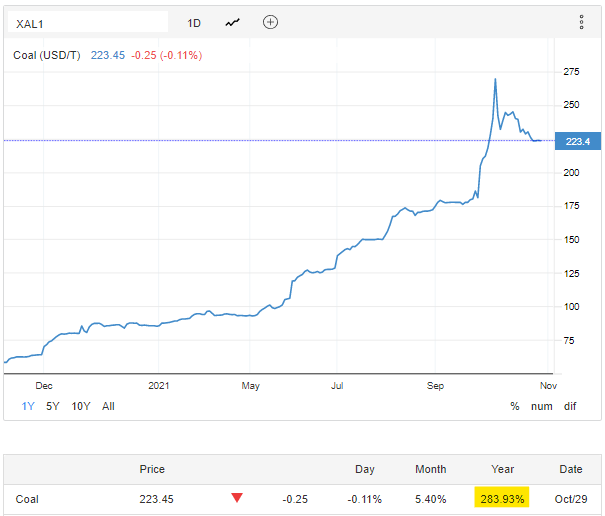
Kali ini, di tahun 2021, harga sejumlah komoditas juga mengalami kenaikan drastis dalam setahun kebelakang**. Batubara misalnya, sepanjang tahun telah mengalami kenaikan hampir 300%.**
Namun, apakah kenaikan harga komoditas saat ini bisa menjadi bukti permulaan commodity supercycle?
BELUM TENTU.
Situasi saat ini tidak serta merta bisa disamakan dengan supercycle sebelumnya.
Singkatnya, situasi kali ini sebenarnya jauh lebih rumit.
Mulai dari beberapa negara yang kembali membatasi mobilitas sembari mengerem laju pemulihan ekonomi akibat timbulnya varian baru COVID-19, transisi menuju energi bersih yang belum sepenuhnya bisa menggantikan sumber energi fosil, hingga tensi geopolitik antara beberapa negara seperti China & Australia dan Rusia & Uni Eropa.
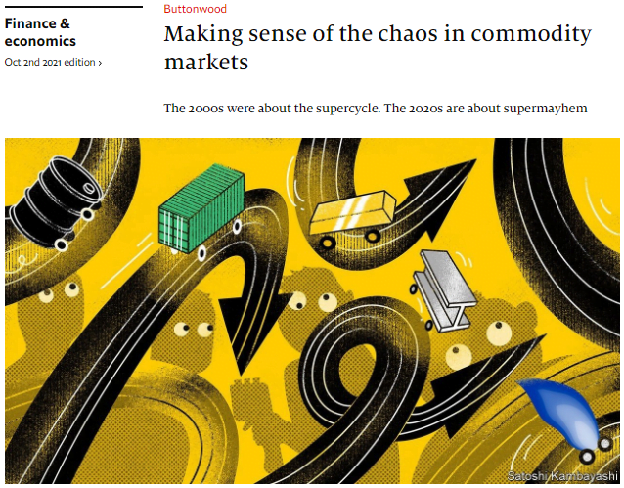
Harga komoditas dapat meningkat tajam bukan hanya karena peningkatan demand, tetapi juga diakibatkan oleh gangguan supply. Situasi yang disebut oleh The Economist sebagai supermayhem, kekacauan super.
Peningkatan harga komoditas yang terjadi saat ini lebih mirip seperti krisis lanjutan dari pandemi COVID-19. Dimulai dari krisis energi yang mempengaruhi supply chain global.
Beberapa mayhem seperti naiknya nilai tagihan listrik di Inggris dan pemadaman listrik bergilir di China bisa menjadi bekal bagi para investor konservatif di Indonesia untuk bersiap menghadapi kekacauan tersebut.
Biasanya, setelah disodorkan beberapa fakta dan opini para analis, kebanyakan dari kamu akan bertanya-tanya: "Lalu apa hubungannya dengan saya? Good news or bad news? Saham apa yang harus saya beli agar dapat cuan dari kenaikan harga komoditas (batubara)?"
Apalagi, fakta yang dibeberkan sebenarnya cukup bernada pesimis daripada optimis.
Dalam dunia investasi saham, pesimisme dan optimisme punya sinonim yang lebih lekat di kepala. Pesimisme sering diasosiasikan dengan bear, sementara optimisme dikaitkan dengan bull.
Namun, masih ada pasangan kata yang lebih nyaman untuk digunakan. Pasangan kata tersebut adalah fearful untuk menyebutkan pesimisme/bear, dan greedy untuk menyebut optimisme/bull.
Investor yang cerdas, biasanya lebih menyukai market yang sedang fearful. Seperti pepatah bijak Warren Buffett yang acap kali diulang-ulang oleh para pelaku pasar modal:
"Be fearful when others are greedy and greedy when others are fearul."
Warren Buffett
Lantas, bagaimana cara investor untuk bisa tetap optimis dikala orang lain pesimis, tetap bullish ketika orang lain cenderung bearish, tetap greedy saat yang lain sedang fearful?
Jawabannya adalah, menurut penulis, dengan berinvestasi pada perusahaan berkualitas yang tidak bersentuhan secara langsung dengan aktivitas jual-beli komoditas**, tetapi keberadaannya sangat fundamental bagi industri tersebut.**
Perusahaan yang bukan, terpaksa bertumbuh karena terbawa arus, tetapi yang mampu mengarungi ombak besar bernama krisis energi.**
Masih menurut penulis, sebenarnya Bursa Efek Indonesia (BEI) memiliki perusahaan berkualitas tersebut. Perusahaan berskala luas dengan kapitalisasi pasar yang sangat besar, tetapi fisiknya seolah transparan karena belakangan tidak pernah lagi disorot oleh media-media ternama.
Perkenalkan, United Tractors Tbk. (UNTR), perusahaan yang masih masuk dalam daftar 20 perusahaan dengan kapitalisasi pasar terbesar di BEI, bahkan setelah kehilangan setengah dari total kapitalisasi pasarnya jika dibandingkan dengan all time high di tahun 2018.
Pick & Shovel Business
Mari saya ingatkan kembali dengan kisah The California Gold Rush yang mengambil latar tempat dan waktu di California pada tahun 1848. Kisah nyata yang menyimpan sangat banyak pelajaran yang bahkan masih bertahan hingga hari ini.
Video berdurasi dua menit dan 16 detik dari kanal Youtube Simple History berikut mampu menjelaskan garis besar event tersebut tanpa mengurangi pelajaran pentingnya.
https://youtu.be/iydRkC0gMZI
Kanal Youtube Simple History
Salah satu pesan terpenting menurut penulis adalah di menit 1:12 hingga 1:28, begini kira-kira terjemahannya:
"Penambang emas membutuhkan sangat banyak perlengkapan, di antaranya dulang emas (mining pan), sekop (shovel), beliung (pick), dan persediaan makanan.
Sehingga para pebisnis yang menyediakan peralatan-peralatan tersebut kepada para penambang sering kali menjadi jauh lebih kaya daripada para penambang itu sendiri."
Walaupun berperan hanya sebagai penyambung antara pengusaha dengan kebutuhannya, ternyata penjual barang-barang utilitas bisa lebih sukses daripada pengusaha itu sendiri.
Para penjual pick & shovel mendapatkan keuntungan dari penjualan mereka kepada pengusaha pertambangan tanpa harus ikut menambang komoditas. Bahkan lebih baik, para penjual pick & shovel terbukti tetap mendapatkan keuntungan tidak peduli apakah para penambang berhasil mendapatkan emas atau malah berakhir net loss.
Untuk bisa mencapai kesuksesan, pengusaha tambang harus bisa mendapatkan komoditas incarannya dalam jumlah besar, lalu menjual pada harga terbaik. Namun sebelum meraih hal tersebut, mereka butuh capex di awal untuk membeli alat-alat yang memadai.
Sementara itu, pengusaha barang utilitas hanya bertugas untuk menjual sebanyak mungkin barang dagangannya. Semakin hype pertumbuhan suatu industri, semakin sukses pula mereka. Bukan karena marjin laba (Net Profit Margin) yang menebal, tetapi disebabkan oleh perputaran aset (Asset Turnover) yang menjadi lebih kencang.
"When everybody is digging for gold, it’s good to be in the pick and shovel business”
anonymous
Dalam setiap industri, akan selalu ada pihak-pihak cerdas yang mengeksploitasi loophole tersebut.
Penulis pernah memberi julukan Pick and Shovel Business untuk MTDL yang mengambil posisi sebagai enabler digitalisasi bisnis di tengah-tengah maraknya transformasi digital di berbagai sektor. MTDL diuntungkan dengan model bisnisnya sebagai penyedia perangkat keras (hardware) dan bisnis solusi & konsultasi, yang merupakan fasilitas fundamental untuk mencapai peak level digitalisasi bisnis. Menjalankan software digital tanpa hardware? Mustahil.
Begitu juga di industri komoditas, salah satunya batubara. Ada begitu banyak rentetan kejadian makro ekonomi yang dapat melatarbelakangi kenaikan harga komoditas. Dengan kata lain, dapat memicu peningkatan aktivitas industri untuk mendongkrak available supply.
Saat perusahaan tambang batubara seperti PTBA dan MBAP berusaha meningkatkan supply untuk memenuhi demand, UNTR sebagai pick and shovel business di industri batubara dapat mengeksploitasi kebutuhan mereka dengan menyediakan pasokan barang & jasa yang mendasar pada aktivitas pertambangan.
Pick & Shovel Versi UNTR
UNTR adalah anak usaha dari Astra International (ASII) yang merupakan salah satu konglomerasi terbesar dan paling terdiversifikasi di Indonesia. Meskipun begitu, UNTR masih terdiri dari beberapa segmen bisnis berskala besar. Setidaknya ada lima segmen bisnis UNTR yang berkontribusi terhadap top line perusahaan sepanjang 2021, diantaranya: Mesin konstruksi (alat berat); kontraktor pertambangan; pertambangan batubara; konstruksi industri; dan pertambangan emas.
Jika pick & shovel yang ditawarkan oleh MTDL adalah distribusi hardware dan solusi & konsultasi, maka pick & shovel yang diperdagangkan oleh UNTR, tentu saja, adalah bisnis distribusi alat berat dan kontraktor pertambangan yang diwakilkan oleh anak usahanya Pamapersada Nusantara.
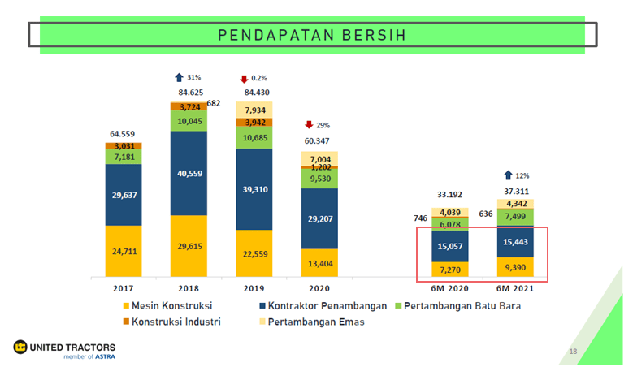
Dalam Public Expose 2021, UNTR melaporkan kenaikan pendapatan sebesar 12% pada 6 bulan pertama tahun 2021. Saat segmen kontraktor pertambangan yang selalu mewakili >40% total penjualan mengalami stagnasi, justru segmen alat berat tampil luar biasa dengan menyumbangkan 50% dari total kenaikan penjualan UNTR.
Terbangnya harga jual komoditas industri akibat krisis energi di beberapa negara Dunia Pertama (dan Dunia Kedua) tentunya berdampak langsung kepada penjualan perusahaan-perusahaan berbasis barang komoditas. Sebut saja PTBA yang laba kuartal ketiganya saja melebihi laba bersih full year 2020 (laba kuartal 3 lho, bukan laba sembilan bulan).
Namun di balik kemewahan yang dirasakan oleh beberapa perusahaan batubara saat ini, tentu ada bahaya yang mengintai.
Saat ini, mereka (perusahaan batubara) merasakan nikmatnya terbawa oleh arus krisis energi. Namun, jika arus tersebut mulai melemah, ditandai dengan anjloknya harga batubara acuan (HBA), besar kemungkinan mereka akan merasakan dampak yang paling parah.
Tingginya HBA mendorong perusahaan berbasis jual beli batubara untuk meningkatkan supply agar dapat memenuhi demand, sembari mengeruk seluruh potensi keuntungan.
Seperti yang kita sudah ketahui, di masa depan, ketika semua produsen batubara melakukan hal yang sama, batubara pasti akan diperdagangkan pada harga yang lebih murah. Hanya karena supply beredar jauh melebihi demand yang ada.
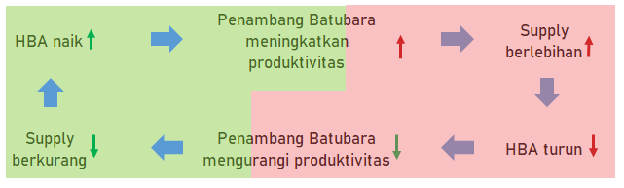
Berbeda dengan mereka, UNTR dapat merasakan keuntungan tanpa terpengaruh secara langsung oleh harga batubara acuan. Contohnya, peningkatan harga jual batubara yang berdampak tidak langsung terhadap peningkatan penjualan UNTR di segmen alat berat.
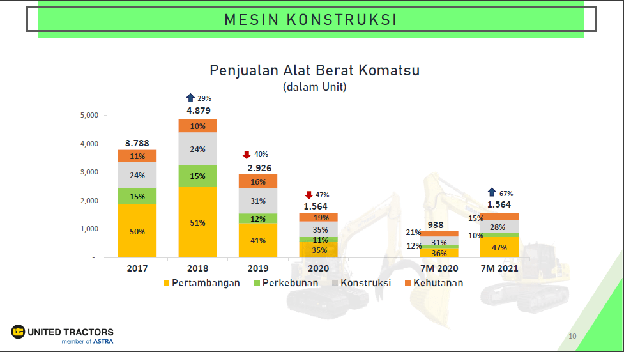
Selain nominal penjualan yang meningkat secara keseluruhan, porsi penjualan dengan buyer dari sektor pertambangan juga menunjukkan kenaikan secara proporsional. Dari hanya 36% di tujuh bulan pertama tahun 2020, menjadi 47% di tujuh bulan pertama tahun 2021.
Jika melihat data historis, penjualan alat berat ke perusahaan pertambangan justru pernah menyentuh 51% di tahun 2018, saat harga komoditas batubara sedang tinggi-tingginya. Melihat kondisi saat ini, tidak mustahil bagi UNTR untuk mencatatkan kinerja yang lebih baik daripada tahun 2018.
The Pick: Bisnis Mesin Konstruksi (Alat Berat)
Membaiknya harga komoditas adalah berkah bagi para penjual pick & shovel industri pertambangan. Menurut PAABI (Perhimpunan Agen Tunggal Alat Berat Indonesia), penjualan year to date hingga Agustus meningkat 99% ke angka 8.821 unit terjual. Dua kali lebih banyak daripada hasil penjualan tahun lalu untuk periode yang sama, yaitu sebanyak 4.440 unit.
UNTR adalah ATPM (Agen Tunggal Pemegang Merk) dari beberapa prinsipal terkenal di bidang distribusi alat berat, seperti Komatsu, UD Trucks, Scania, Bomag dan Tadano.
Dilihat dari proporsi penjualannya, unit merk Komatsu adalah produk UNTR yang paling laku di pasaran. Jika melihat data Public Expose 2021, di mana UNTR mampu menjual 1.564 unit Komatsu dalam 7 bulan pertama 2021, sementara akumulasi penjualan UD Trucks dan Scania hanya menembus 696 unit, maka jelas terlihat bahwa di segmen alat berat UNTR sangat mengandalkan Komatsu sebagai revenue driver.
Mungkin itu pula yang menjadi alasan UNTR hanya memaparkan penjualan merek Komatsu dalam laporan bulanannya.
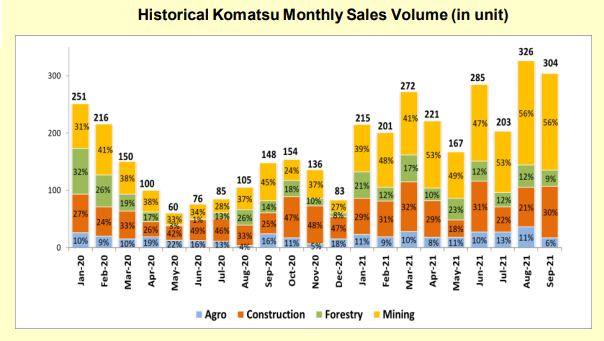
Berdasarkan Monthly Report edisi September, khusus di bulan September saja, penjualan prinsipal Komatsu mencapai 304 unit dalam sebulan, dengan total unit terjual berjumlah 2.194 unit sepanjang tahun.
Bisnis alat berat yang dijalankan oleh UNTR bukanlah bisnis manufaktur, melainkan distribusi alat berat, yang dalam prosesnya tidak lagi memberikan nilai tambah terhadap produk yang dijual. Semuanya murni dilaksanakan dengan mekanisme beli-jual dari prinsipal ke konsumen akhir.
Nature dari bisnis yang demikian membuat UNTR kesulitan untuk mendulang profit margin yang tebal dari segmen bisnis alat berat. Seperti TGKA dengan bisnis distribusi produk consumer goods-nya.
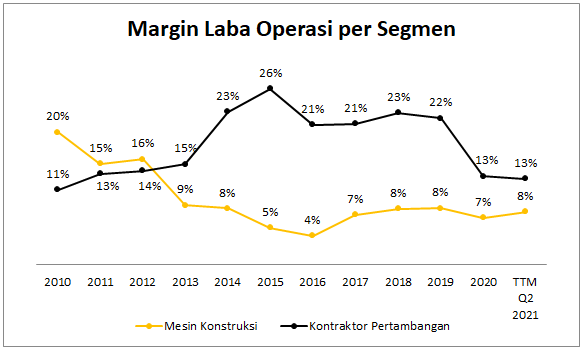
Kali terakhir segmen alat berat UNTR mencatatkan operating profit margin yang lumayan, adalah di tahun 2012 dengan perolehan 16% laba operasi atas revenue.
Kunci dari kesuksesan bisnis distribusi adalah perputaran aset (asset turnover) yang kencang. Inilah yang menjadi harapan sekaligus tantangan bagi bisnis distribusi alat berat UNTR. Perseroan harus bisa memanfaatkan momentum kenaikan harga batubara (dan komoditas lainnya) dengan menjual alat berat sebanyak-banyaknya.
Di satu sisi, karena keterbatasannya sebagai distributor, UNTR tidak memiliki kemampuan untuk menyediakan produk setiap saat. Alih-alih meningkatkan penjualan, bisnis UNTR juga bisa ikut tersendat jika prinsipal mengalami kendala supply chain. Seperti yang terjadi di beberapa bulan sebelum penjualan Komatsu UNTR akhirnya meledak.
Pada sesi tanya-jawab Public Expose 2021, manajemen memberi justifikasi bahwa tersendatnya supply Komatsu tidak cuma diakibatkan oleh terdampaknya prinsipal Komatsu, tetapi juga pada supplier-supplier dari Komatsu Ltd.
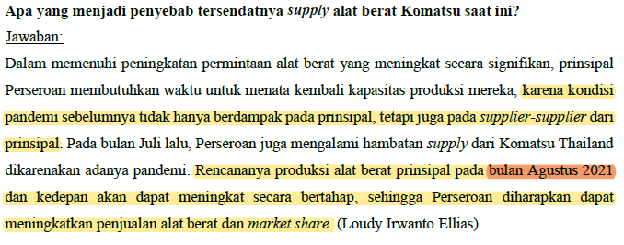
Meskipun begitu, tersendatnya supply chain dari Komatsu dan supplier-supplier Komatsu, tidak berefek banyak pada UNTR. Kondisi tersebut bukan menimbulkan kerugian, tetapi membatasi potensi keuntungan.
Tugas UNTR sebagai pick & shovel business sudah jelas. UNTR hanya perlu menyediakan pick & shovel sebanyak-banyaknya—asal tetap dalam koridor kontrol suplai—sambil menunggu para penambang kelaparan menghabiskan semua stok yang ada.
The Shovel**: Jasa Kontraktor Penambangan (Vendor/Outsourcing)**
Jika diminta untuk menyebutkan satu model bisnis yang mewakili UNTR seutuhnya, maka jawaban yang paling mendekati adalah jasa kontraktor penambangan.
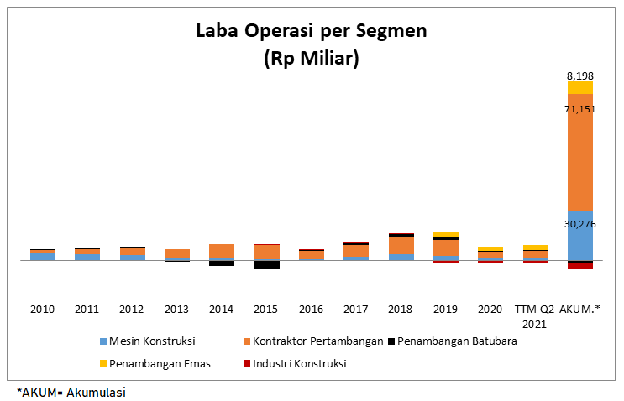
Segmen yang dalam 10 tahun terakhir mewakili 47% revenue UNTR ini juga konsisten menyumbangkan laba ke bottom line perseroan. Dari 104 triliun rupiah laba operasi yang dihasilkan dalam 10 tahun terakhir, 71 triliun rupiah datang dari segmen kontraktor penambangan. Jumlah tersebut setara dengan 68%. Jauh mengungguli segmen alat berat yang "hanya" memberikan 29% laba operasi.
Kedua segmen ini pula yang saling bahu-membahu dalam mengangkat performa UNTR, ketika segmen bisnis penambangan batubara dan segmen bisnis konstruksi secara kumulatif merugi dalam 10 tahun terakhir.
Apa itu jasa kontraktor penambangan? Mengapa perusahaan pertambangan menggunakan jasa kontraktor?
Secara umum, jasa kontraktor (vendor/outsourcing) penambangan berperan dalam menunjang aktivitas pertambangan secara terbatas.
Alasan utama perusahaan pertambangan menggunakan jasa kontraktor adalah untuk menjamin efektivitas dan efisiensi kegiatan pertambangan. Biasanya karena kebutuhan added value-nya terlalu kecil, sehingga perusahaan menolak untuk terlalu fokus pada hal tersebut.
Namun, tidak terbatas pada kekurangan perusahaan dari segi pengalaman maupun sumber daya untuk menjalankan beberapa tahapan yang membutuhkan kemampuan kompleks.
Hukum di Indonesia membatasi perusahaan penyewa dalam meng-outsourcing-kan pekerjaan pertambangan agar seluruh kegiatan tidak dilimpahkan ke vendor. Di antara beberapa aktivitas/tahapan pertambangan, UNTR (melalui anak usahanya, Pamapersada) biasa disewa untuk melancarkan tiga aktivitas utama:
- Jasa pengupasan lapisan tanah (overburden);
- Sewa alat berat hingga transportasi mineral;
- Jasa penambangan.
Jika kebanyakan perusahaan outsourcing disewa untuk memberikan added value yang kecil, Pamapersada punya kelasnya sendiri.
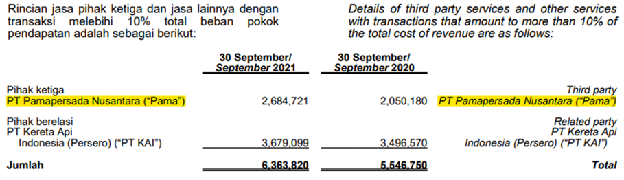
Coba lihat ketiga perusahaan tambang batubara yang cukup populer seperti ITMG, ADRO ataupun PTBA. Dapat dipastikan ada jejak aktivitas Pamapersada di wilayah konsesi mereka.
Masing-masing perusahaan yang disebutkan selalu menggunakan jasa dari Pamapersada dalam jumlah besar, bahkan hingga melebihi 10% total pendapatan.
Dalam berdagang jasa, terutama jasa outsourcing, ukuran/skala memiliki pengaruh besar. Di samping itu, kualitas pekerjaan juga tidak kalah penting.
Dengan melihat marjin laba operasi Pamapersada yang cukup konsisten di atas 20%, maka dapat disimpulkan bahwa Pamapersada memiliki bargain power yang tinggi. Bisa dari kelengkapan jasa yang ditawarkan, atau juga kualitas pekerjaan yang sudah terjamin.
Pengerjaan berkualitas untuk pelanggan-pelanggan kelas ekspor, ditambah dengan akses "gratis" terhadap pilihan heavy equipment (alat berat) yang beragam, serta didukung oleh skala ekonomi yang luas. Wajar jika segmen ini selalu menyumbang profit terbesar untuk UNTR.
Jika melihat semangatnya pengusaha batubara dalam menaikkan target produksi tahun 2021, besar kemungkinan bagi bisnis pick & shovel UNTR untuk ikut merasakan "berkah tersembunyi" dari krisis energi yang sedang melanda.
Bagaimana menurutmu?
DISCLAIMER:
Artikel di atas dibuat semata untuk tujuan penyediaan referensi dan edukasi, bukan rekomendasi untuk keputusan keuangan dan investasi tertentu. Setiap pihak bertanggung jawab penuh atas keputusan keuangan dan investasi yang dibuatnya sendiri.
Penulis tidak memiliki posisi di saham UNTR. Analisis dibuat berdasarkan sumber-sumber yang dapat dipertanggungjawabkan dan dimuat sebagaimana adanya.
Sumber & edisi
Naskah oleh Fachry Nuzuli, pertama terbit 31 Oktober 2021. Edisi digital: 6 Oktober 2026. Batas informasi: 31 Oktober 2021, menggunakan tanggal publikasi sebagai batas atas.
Isi naskah dan urutan pembahasan dipertahankan. Keterangan sumber di setiap visual menjelaskan data yang tersedia. Gambar yang belum tersedia ditandai pada posisinya.
Publikasi asli ↗