Kebijakan* manajemen Indofood CBP (ICBP) yang tertuang dalam "Keterbukaan Informasi" baru-baru ini menimbulkan reaksi beragam di kalangan para pelaku pasar saham. Bagaimana tidak? Dalam satu tahun terakhir sudah ada beberapa aksi korporasi besar yang bersifat material dieksekusi oleh manajemen ICBP.
Karena struktur kepemilikan ICBP masih berbentuk perusahaan keluarga (owner-operator), ICBP menjadi sasaran empuk kritik para wartawan, analis dan pelaku pasar modal lainnya. Sehingga setiap ada aksi korporasi besar, selalu muncul berita simpang siur berkesan negatif yang tidak kalah hebohnya dibanding story utama.
Aksi korporasi terbaru yang dimaksud adalah Penerbitan Obligasi Global (Global Bond) dalam mata uang USD (US Dollar) dengan total nilai USD 1.75 miliar. Sebagai informasi, pada laporan keuangan 2020, ICBP mencatatkan "ekuitas pemilik entitas induk" (exclude non-controlling interest) sejumlah 29.4 triliun rupiah. Jumlah tersebut ekuivalen dengan 2.03 miliar AS dolar (kurs 14.475). Dengan kata lain, obligasi yang diterbitkan setara dengan 86% ekuitas pemilik entitas induk.
Darimana datangnya kebutuhan dana yang sangat besar tersebut?
Tentu saja akibat ICBP mengakuisisi seluruh saham perusahaan Pinehill Company Limited (PCL) pada Q3 2020 lalu dengan nilai akuisisi jumbo sebesar USD 2.9 miliar. Nilai akuisisi tersebut dikatakan jumbo karena pada saat wacana akuisisi diumumkan, total aset ICBP hanya sekitar 38.7 triliun rupiah (USD 2.7 miliar). Dengan kata lain, nilai kesepakatan akuisisi lebih besar daripada seluruh aset ICBP.
Untuk mengatasi ketimpangan nilai akuisisi dengan neraca perusahaan, maka ICBP memutuskan untuk melakukan financing berupa utang berbunga agar kas perusahaan masih bisa dipakai untuk kegiatan operasional bisnis. Sejak saat itu, neraca ICBP selalu "keberatan" dengan adanya saldo utang berbunga yang sangat besar.
Apa dampak utang tersebut terhadap keberlangsungan ICBP dalam jangka panjang?
Benarkah neraca keuangan ICBP sudah mulai "berdarah" sehingga perusahaan harus menerbitkan utang tambahan untuk sekadar "gali lubang tutup lubang"?
Atau jangan-jangan kebijakan obligasi kali ini hanya akal-akalan Grup Salim? Seperti story yang dipercayai oleh beberapa pihak yang sudah kadung alergi dengan manuver Grup Salim.
Simak pandangan kami pada artikel kali ini!
ICBP & "Kecanduannya" terhadap Interest Bearing Debt
Masih ingatkah kamu dengan analisis DuPont tentang tiga rasio yang merupakan pecahan dari Return On Equity (ROE)? Rasio-rasio tersebut adalah Net Profit Margin, Asset Turnover dan Financial Leverage.
Di antara ketiga rasio tersebut, rasio terakhir yaitu Financial Leverage merupakan rasio yang harus selalu diberikan perhatian ekstra.
Financial Leverage adalah penggunaan pinjaman yang dimanfaatkan untuk mendanai pembelian aset dengan harapan bahwa aset tersebut mampu menghasilkan arus kas yang lebih besar daripada jumlah pinjaman.
Leverage tentu saja tidak sepenuhnya buruk. Namun dibutuhkan kapasitas CEO yang baik dalam mengelola leverage agar bisa menguntungkan perusahaan dalam jangka panjang. Ingat, tugas utama seorang CEO adalah alokasi modal (capital allocation), bukan?
Seperti pepatah yang —katanya— dikutip dari Matematikawan Yunani, Archimedes:
Archimedes dengan percaya diri mengatakan bahwa dia mampu mengangkat dunia jika diberikan tuas (lever) yang panjang serta titik tumpu (fulcrum) yang tepat.
Sama halnya dengan CEO suatu perusahaan. Apabila seorang CEO yang mumpuni diberikan kebebasan untuk menggunakan leverage, maka untuk mengungkit kinerja perusahaan secara eksponensial bukan lagi sekedar khayalan.
Namun karena sifatnya mengamplifikasi kinerja, leverage juga bisa membuat kinerja yang buruk menjadi kelihatan sangat-sangat buruk. Ingat, bahkan Archimedes mengatakan bahwa dia butuh tumpuan (fulcrum) agar dapat menggunakan leverage dengan baik.
Ketika CEO meletakkan titik tumpu di tempat yang salah, leverage yang digunakan malah bisa berbalik membebani kinerja perusahaan.
Dari sekian banyak bentuk leverage pada perusahaan, interest bearing debt atau utang berbunga adalah bentuk yang sangat —jika bukan yang paling— berisiko. Namun ternyata jenis leverage yang satu ini malah lebih disukai oleh manajemen ICBP untuk mengungkit kinerja perusahaan.
Interest bearing debt (Utang berbunga) bisa dibilang merupakan teman akrab ICBP. Semenjak IPO pada 7 Oktober 2010, neraca keuangan ICBP tidak pernah bersih dari utang berbunga.
Kami merepresentasikan angka utang berbunga tersebut ke dalam Debt to Equity Ratio (DER). Tujuannya untuk membandingkan jumlah utang berbunga dengan total ekuitas perusahaan.
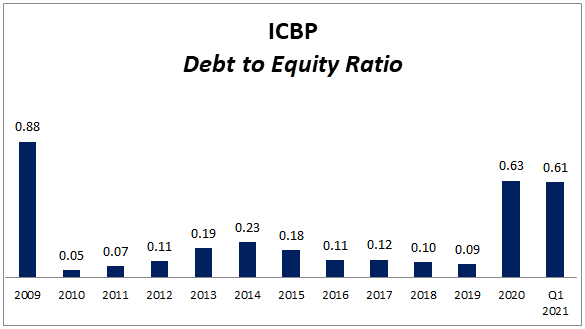
Dapat dilihat bahkan sebelum IPO pada 2010, ICBP diberi "warisan" utang oleh induknya INDF. Pada tahun 2009, DER ICBP sempat berada pada level 0.88x. Setahun kemudian DER-nya turun ke 0.05x karena 70% utang berbunga (debt) perusahaan segera dibayar menggunakan fresh money hasil IPO, bersamaan dengan meningkatnya nilai ekuitas (equity) hingga 476% sebagai dampak dari IPO.
Apa yang terjadi setelahnya? Pertumbuhan yang luar biasa!
Meski sempat "pincang" sehingga harus didanai oleh utang berbunga sekaligus dana segar dari investor saham, ICBP berhasil membuktikan bahwa bisnisnya sangat berkualitas.
Dalam 10 tahun masa *listing-*nya, ICBP tidak pernah mencatatkan ROE di bawah 20%, kecuali pada tahun 2013 saat ICBP "hanya" berhasil mencatatkan ROE 19%.
Terlebih pada tahun 2020, 10 tahun setelah IPO, ICBP sukses menghasilkan laba bersih pemilik sebesar 6.5 triliun dari ekuitas pemilik sebesar 29.4 triliun. Nilai itu setara dengan ROE sebesar 24%!
Jangan lupa, kinerja luar biasa tersebut digapai oleh ICBP sambil tetap bagi-bagi dividen dalam jumlah besar dengan dividend payout ratio konstan sebesar 50%. Luar biasa!
Atas dasar itulah dalam coverage INVESTABOOK, kami mengapresiasi ICBP dengan menempatkannya pada posisi yang tinggi dari segi "Debt Capacity".
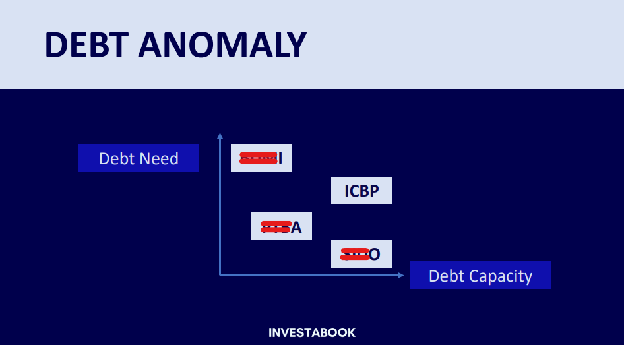
Artinya, ICBP punya kapasitas berutang yang kuat dari segi neraca dan performa bisnisnya. Ibaratnya jika ICBP ingin mengakselerasi pertumbuhan kinerja dengan berutang, maka bank-bank akan "antre" untuk memberikan pinjaman kepada ICBP. Sederhananya karena ICBP punya kapasitas untuk membayar, dan membawa risiko yang cukup rendah untuk bangkrut.
Selain INVESTABOOK, pemeringkat internasional independen seperti Moody's dan Fitch juga memberikan pandangan terhadap ICBP yang tercermin pada peringkat yang mereka berikan.
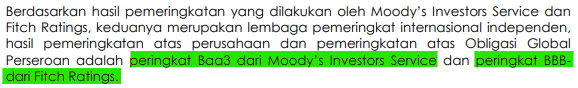
Investor biasanya membagi pemeringkatan obligasi atas dua kategori:
- Investment-grade untuk obligasi dengan rating di atas Baa3/BBB-.
- Non-invetment-grade atau biasa disebut "junk bonds" untuk rating di bawah Baa3/BBB-.
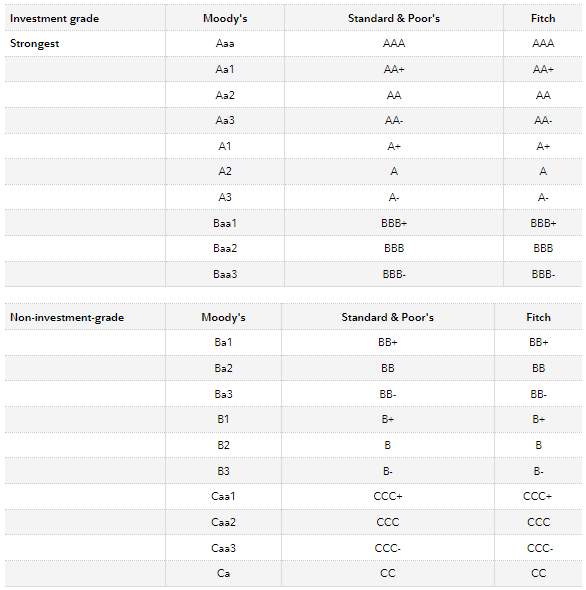
Moody's, Fitch dan Standard & Poor's adalah tiga credit rating agency standar internasional (Big Three) yang mempunyai sejarah panjang. Bisa dikatakan, ketiganya adalah lembaga credit rating paling terpercaya untuk saat ini, terlepas dari beberapa skandal yang pernah terjadi dalam sejarahnya.
Sebagai perbandingan, kita bisa melihat rating emiten-emiten terdaftar di Bursa Efek Indonesia yang juga berencana menerbitkan Obligasi Global pada tahun ini. Seperti:
- PT Jababeka Tbk (KIJA) senilai USD 300 juta dengan rating B- dari Fitch
- PT Tunas Baru Lampung Tbk (TBLA) senilai USD 400 juta dengan tujuan membiayai kembali obligasi global yang lama (terbit pada 2018) dengan rating Ba3 dari Moody's dan B+ dari Fitch
- PT Medco Energi International Tbk (MEDC) dengan rencana penerbitan USD 800 juta diberi rating B1 oleh Moody's
- PT Cikarang Listrindo Tbk (POWR) sejumlah USD 600 juta dengan rating Ba2 oleh Moody's
Ada juga beberapa emiten selain ICBP yang sudah melakukan realisasi penerbitan obligasi global. Di antaranya:
- PT Japfa Comfeed Indonesia Tbk (JPFA) telah menerbitkan obligasi global senilai USD 350 juta dengan rating BB- oleh S&P dan Fitch
- PT Tower Bersama Infrastructure Tbk (TBIG) senilai USD 300 juta dengan rating BBB- oleh Fitch.
- PT Gajah Tunggal Tbk (GJTL) senilai USD 175 juta dengan rating Caa1 oleh Moody's dan CCC+ oleh S&P
- PT Ciputra Development Tbk (CTRA) senilai USD 110 juta dengan rating B+ oleh Fitch
- PT Pakuwon Jati Tbk (PWON) senilai USD 300 juta dengan rating Ba2 oleh Moody's
- Terakhir, PT Bank Negara Indonesia Tbk (BBNI) senilai USD 500 juta dengan rating Ba2 dari Moody's dan BB dari Fitch
Dapat dilihat dari empat rencana obligasi global yang masih "digodok" dan enam obligasi yang sudah direalisasikan, hanya TBIG yang berada pada level keamanan yang sama dengan ICBP menurut lembaga internasional Fitch.
Perlu disadari bahwa kestabilan ekonomi negara Indonesia —yang masih merupakan emerging market— turut serta dalam mendiskon rating ICBP pada proses penilaian. Dengan kata lain, rating ICBP bisa lebih tinggi lagi jika Indonesia kelihatan lebih stabil di mata para lembaga pemeringkat.
Interest Coverage Ratio**: Penting Untuk yang "Candu" Utang Berbunga**
Di luar dari rating yang diberikan oleh lembaga pemeringkat seperti Moody's dan Fitch, investor juga bisa mengestimasi rating dengan menilai sendiri kesehatan finansial dari perusahaan penerbit obligasi. Sebenarnya Debt to Equity Ratio (DER) sudah memenuhi syarat untuk mengevaluasi struktur utang entitas bisnis secara historis. Namun karena asalnya dari laporan Balance Sheet (liabilitas berbunga dan ekuitas), maka sifatnya lebih mirip seperti screenshot dan tidak progresif.
Ada satu lagi rasio yang dapat dipakai untuk mengukur kesehatan finansial, namun bisa langsung diekstrak dari laporan Income Statement. Rasio yang dimaksud adalah Interest Coverage Ratio, atau ada juga beberapa pihak yang menyebutnya Times Interest Earned.
Interest Coverage Ratio/Times Interest Earned adalah metrik untuk mengevaluasi kemampuan perusahaan untuk membayar bunga utang dari pendapatan operasionalnya. Rasio ini dihitung dengan membagi "laba operasi" terhadap "beban keuangan". Kita akan mendapatkan angka yang merepresentasikan berapa kali sebuah perusahaan mampu membayar beban bunganya. Semakin besar nilainya, semakin kecil kemungkinan suatu perusahaan untuk collapse.
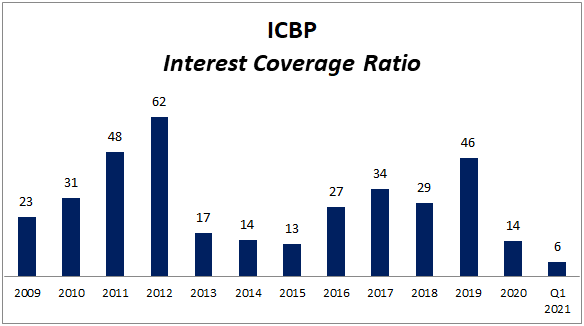
Dari grafik di atas, dapat disimpulkan bahwa ICBP mampu untuk terus menjaga rasio ICR di level 2 digit. Hanya di tahun 2021 (TTM) rasio ICR berada pada level terendahnya di angka 6. Adapun ICR di angka 6 menyatakan ICBP sanggup menghasilkan laba yang cukup untuk membayar beban bunga sebanyak enam kali, yang berarti masih cukup wajar.
Akan tetapi, penurunan ICR yang sangat drastis dari 14 ke 6 masih perlu dianalisis lebih komprehensif lagi. Untuk itu, kami akan singgung hal ini di sub judul berikutnya.
Track record ICBP yang tidak pernah sekalipun gagal bayar, ditambah kapasitas manajemen yang selalu menjaga Interest Coverage Ratio (ICR) agar tetap pada level yang wajar, serta kemampuannya menggunakan leverage hingga batas maksimal, membuat ICBP layak untuk diapresiasi oleh investor di mana pun anda berada. Tidak heran, Global Bond ICBP bisa oversubscribed hingga 6,4 kali.
Untung Rugi Berutang dalam USD
Ada konsekuensi dari setiap aksi yang dilakukan, tidak terkecuali aksi korporasi penerbitan surat utang. Apalagi surat utang yang dimaksud, dicatatat dalam mata uang asing.
Konsekuensi penggunaan surat utang (leverage) sudah kita telaah sebelumnya, namun konsekuensi penggunaan surat utang yang dicatat dalam mata uang asing? Baru akan kami ulas.
Untuk mendapat gambaran konsekuensinya —kami lebih suka menyebutnya risiko— berikut kami sajikan data fluktuasi nilai tukar mata uang USD (US Dollar) terhadap IDR (Indonesian Rupiah) dalam satu tahun terakhir.
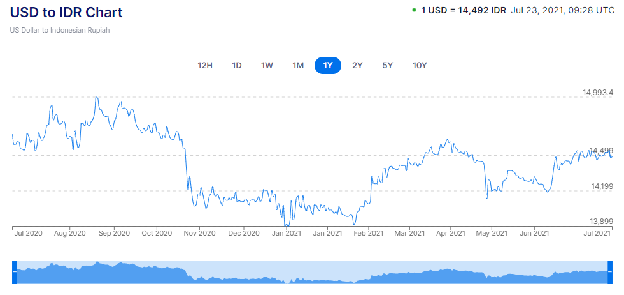
Dapat kita lihat bahwa nilai tukar IDR bisa tiba-tiba jatuh, padahal sehari sebelumnya baru saja menguat. Faktor yang bisa mempengaruhinya ada banyak dan sangat berkaitan dengan berbagai kegiatan makro ekonomi negara. Sehingga pergerakan nilai tukar keduanya tidak mudah diprediksi.
Apa hubungan kurs USD to IDR dengan ICBP?
Tentu saja hubungannya sangat erat, karena ICBP berutang dengan menggunakan kurs USD padahal laporan keuangan ICBP disajikan dalam satuan IDR. Dengan kata lain, jumlah utang yang menjadi beban pada laporan neraca ICBP dapat selalu berfluktuasi mengikuti satuan nilai tukar yang sedang berlaku.
Bingung? Kami akan berikan buktinya.
"Untung" ICBP dari Mata Uang Asing
Laporan keuangan Full Year 2020 ICBP sempat membawa kehebohan di kalangan investor saham Indonesia. Bagaimana tidak? "Laba bersih pemilik entitas induk" ICBP meningkat 31% (5 triliun → 6.5 triliun) padahal kinerja Pinehill Company Limited (PCL) baru dikonsolidasikan dalam 4-5 bulan terakhir.
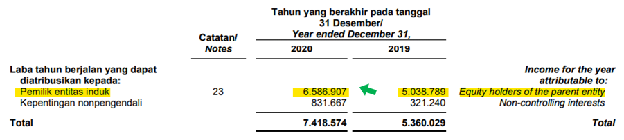
Ternyata, selain performa apik PCL, ICBP juga "diuntungkan" oleh penguatan rupiah atas Dolar AS. Berawal dari akuisisi atas PCL yang dieksekusi pada kuartal III 2020, ICBP menjadi sangat rentan akan eksposur nilai tukar Dolar AS.
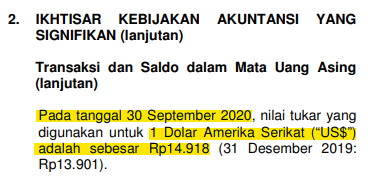
Perhatikan catatan kaki laporan keuangan Q3 2020. Nilai tukar yang dipakai untuk setiap 1 Dolar AS adalah sebesar 14.918 rupiah.
Namun pada Laporan Keuangan 2020 (full year), ICBP memakai nilai tukar Rp 14.105 untuk setiap 1 Dolar Amerika Serikat.
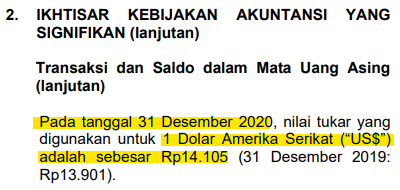
Disparitas yang sangat signifikan ini berdampak pada bottom line ICBP di Laporan Keuangan 2020. Padahal, selisih kurs yang terjadi tidak berdampak pada kas masuk atau keluar ICBP. Alasannya karena perbedaan kurs ini disajikan pada pos "penghasilan keuangan".
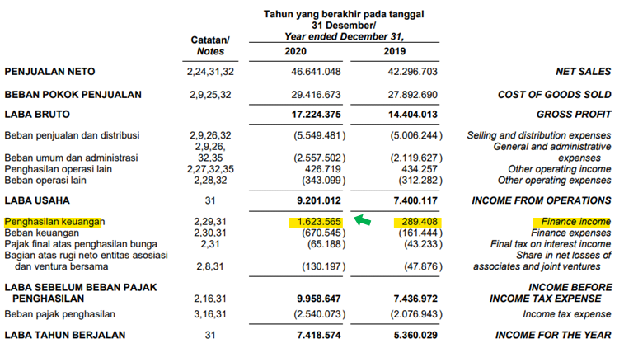
Dengan nama akun "laba neto atas … dari aktivitas pendanaan".
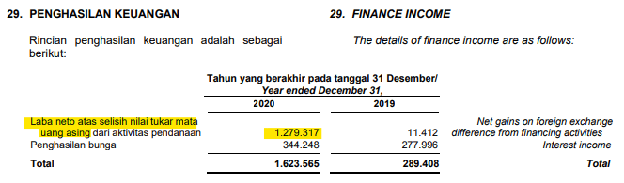
Dengan kata lain, nilai "laba neto atas … dari aktivitas pendanaan", muncul karena adanya fluktuasi pada sisa utang ICBP untuk akuisisi PCL yang dilakukan pada kuartal III 2020, karena nilai tersebut dicatat dalam Dolar AS.
Penghasilan ini adalah penghasilan "non-cash". Artinya, ketika akun sejenis muncul, sebenarnya tidak ada transaksi perpindahan cash yang terjadi pada ICBP.
Keberadaan akun-akun seperti ini bisa sangat tricky jika analisis hanya berfokus pada "laba bersih tahun berjalan" saja. Karena itulah pada perhitungan estimasi yang bersifat forecasting, sebaiknya kamu "membuang" akun yang muncul akibat adanya selisih kurs.
"Rugi" ICBP dari Mata Uang Asing
Untung/rugi yang berkemungkinan muncul pada laporan keuangan di-drive oleh hal yang sama, yaitu terjadinya selisih kurs yang dicatat pada periode yang berbeda.
Anehnya, jika —dan hanya jika— dampaknya terlihat negatif (walaupun hanya sekilas), investor, analis hingga jurnalis akan segera berbondong-bondong men-highlight performa "negatif" tersebut.
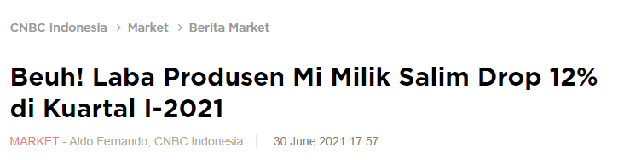
Surprise? We don't think so.
Itu adalah peranan dari media. "Bunyinya" akan selalu beresonansi dengan kondisi psikologis market. Kinerja media pasti disesuaikan dengan algoritma yang dibutuhkan untuk menjaring audiens sebanyak-banyaknya. Sayangnya, "bunyi" yang diperdengarkan seringkali tidak substansial, bahkan lebih condong untuk menjadi sekadar noise. Maka dari itu, investor harus bisa membedakan mana noise dan mana yang bukan setiap harinya.
Bagaimana kejadian "rugi" yang sebenarnya? Mari kita lihat laporan keuangan kuartal I 2021.
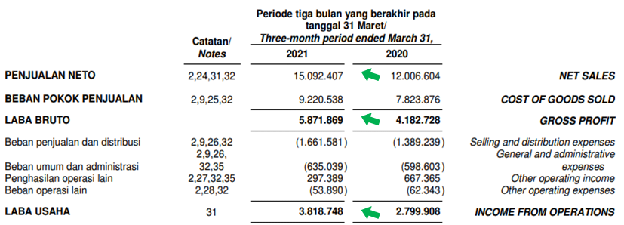
Separuh pertama laporan laba rugi ICBP ternyata menunjukkan performa impresif. Terjadi pertumbuhan yang cukup signifikan pada "penjualan", "laba kotor" dan "laba usaha". Secara kinerja, tidak ada yang meragukan. Namun coba kita lihat sedikit lebih ke bawah, yaitu pada bagian "laba bersih".
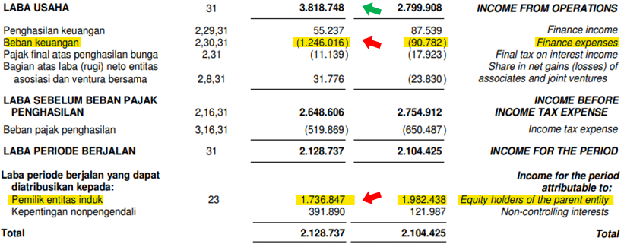
Ternyata terjadi penurunan "laba bersih pemilik entitas induk" dari 1.9 triliun menjadi 1.7 triliun. Cukup dalam dan tentunya sangat mengecewakan. Bagaimana mungkin perusahaan yang baru melakukan akuisisi jumbo menghasilkan laba yang lebih rendah dibandingkan sebelum akuisisi?
Apakah beban bunga yang dicatat dalam "beban keuangan" memakan habis laba bersih ICBP?
Dapat kita lihat "beban keuangan" mengalami kenaikan dari 90.7 miliar menjadi 1.2 triliun rupiah. Bukti sahih bahwasanya "beban keuangan" ICBP mengalami kenaikan drastis hingga memberatkan kinerja ICBP secara keseluruhan. Bagaimana rinciannya?
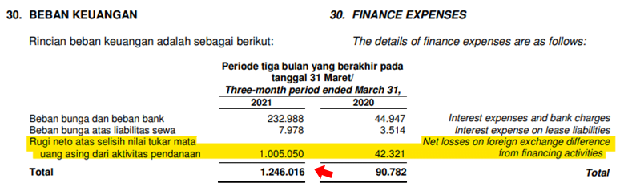
Coba perhatikan akun yang di-highlight, yaitu "rugi neto atas … dari aktivitas pendanaan". Sudah familiar dengan akun tersebut? Tentu sekarang kamu sudah tahu apa yang membuat kinerja ICBP malah mengalami "kemunduran" pasca akuisisi.
Ya. Tentu saja karena fluktuasi nilai tukar AS Dolar terhadap Rupiah.
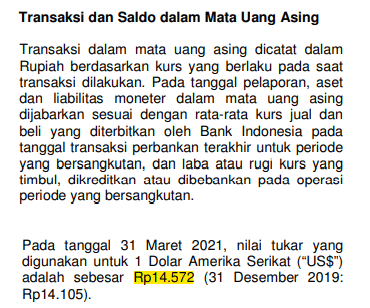
Sederhananya, keterbatasan akuntansi mengharuskan perbedaan nilai tukar antara transaksi awal dan masa pencatatan untuk selalu diperhitungkan dalam laporan keuangan.
Apakah itu berarti akun dengan jumlah yang sama bisa mencatat angka berbeda di Q2 2021? Tepat sekali.
Karena itulah, kamu harus bijak dan lebih teliti dalam melihat laporan keuangan perusahaan seperti ICBP. Pilihan pendanaan dalam mata uang asing akan selalu memunculkan akun "laba/rugi kurs" yang ternyata tidak berdampak sama sekali terhadap kas keluar/masuk perusahaan.
Masih ingat dengan Interest Coverage Ratio yang terjun drastis dari 14 ke 6?
Coba kamu buang "rugi kurs" senilai 1 triliun rupiah dari formula perhitungan ICR-mu. Jangan terkejut jika ternyata angkanya kembali naik tinggi.
Grup Salim memang tercatat cukup sering melakukan aksi korporasi "aneh-aneh", namun bukan berarti sebagai investor retail kamu tidak bisa membongkar rahasia di balik keputusan-keputusan "aneh" tersebut menggunakan data yang tersedia secara terbuka.
Banyak investor/analis yang langsung "angkat tangan" ketika menyaksikan aksi korporasi Grup Salim. Sayangnya aksi "angkat tangan" tersebut juga biasanya diikuti dengan label negatif, serta tuduhan bahwa setiap aksi korporasi Grup Salim hanyalah ajang cash in/out pemilik saham pengendali. Tanpa berusaha melihat value yang didapat perusahaan secara langsung.
Kamu salah jika berasumsi bahwa penerbitan Global Bond/ Obligasi global adalah murni untuk memanfaatkan trik financial engineering recehan. Pemikiran yang segera muncul di benak para doubters (pihak yang meragukan ICBP) akibat skeptisisme berlebihan mereka terhadap ICBP dan aksi korporasi pengendalinya.
Sebagai investor ritel kita memang harus selalu skeptis. Tapi ada perbedaan mendasar antara over-skeptical dengan skeptically curious. Satu diantaranya dilanjutkan dengan analisis komprehensif, sementara satu lagi berhenti di tempat.
Untuk kamu yang skeptically curious, ada hal lebih penting yang tidak disajikan secara gamblang pada dokumen keterbukaan informasi penerbitan Obligasi Global yang dirilis ICBP pada 26 Mei 2021 lalu. Apakah itu?
Pilihan yang Tepat
Kami pernah mengulas dampak akuisisi PCL terhadap neraca ICBP hingga tahun 2025 dalam e-book Insight ICBP edisi Q3 2020. Berikut cuplikannnya:
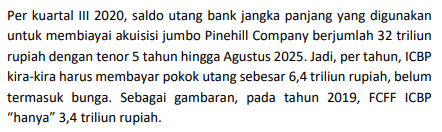
Cuplikan tersebut merupakan gambaran skenario yang harus dipilih ICBP pada periode awal akuisisi karena ICBP mendanai biaya akuisisi dengan pinjaman sindikasi.
Bila diasumsikan bahwa suku bunga tidak berubah (tetap 2.18%), maka berikut adalah aliran dana yang dibutuhkan ICBP untuk melunasi seluruh utang atas kebutuhan akuisisi PCL.
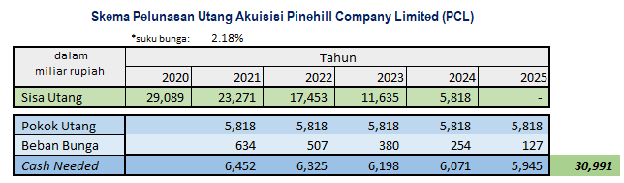
Bila hanya bergantung pada pinjaman sindikasi, maka ICBP harus menyediakan setidaknya 6.4 triliun untuk tahun 2021. Perlu diketahui, laba bersih ICBP pada tahun 2020 (exclude currency gain) adalah 5.3 triliun. Jika saja ICBP berhasil mengkonversi seluruh laba bersih menjadi real cash, serta tidak melakukan reinvestasi sama sekali apalagi membayar dividen kepada pemegang saham, ICBP sebenarnya sanggup untuk melunasi utangnya dalam enam tahun kedepan.
Namun Grup Salim masih kurang puas dengan skenario demikian. Mereka tidak rela jika sapi perahnya yang selalu membagi DPR 50% libur bagi-bagi dividen untuk lima tahun ke depan. Maka dari itu, terbitlah Global Bond/Obligasi Global yang sudah dieksekusi tersebut.
Global Bond/Obligasi Global yang diterbitkan oleh ICBP terbagi atas 2 jenis yang dibedakan berdasarkan kebutuhan dana dan jangka waktu pelunasannya. Terbagi atas Obligasi Global 2031 sebesar USD 1.15 miliar yang akan dilunasi dalam 10 tahun sejak obligasi diterbitkan, dan Obligasi Global 2051 sebanyak USD 600 juta yang butuh waktu 30 tahun untuk sampai di-maturity nya. Kegunaan seluruh dana hasil obligasi adalah untuk membiayai pembayaran dipercepat (prepayment) sebagian fasilitas pinjaman Pinehill.
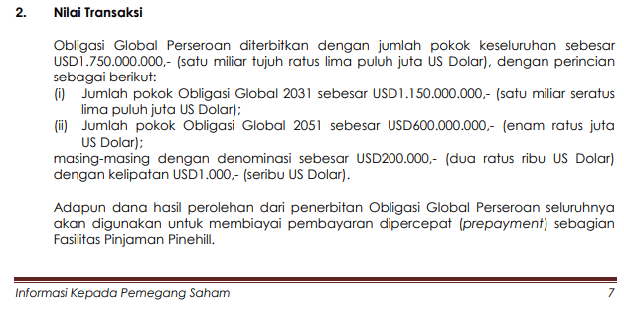
Dengan kata lain, pinjaman sindikasi yang bernilai 29 triliun rupiah pada skenario pertama, akan berkurang drastis akibat sebagian utang dibayarkan menggunakan dana perolehan dari penerbitan obligasi. Berdasarkan perhitungan kami, seharusnya utang pinjaman sindikasi hanya bersisa 4.4 triliun rupiah (asumsi USD 1=Rp 14.105).
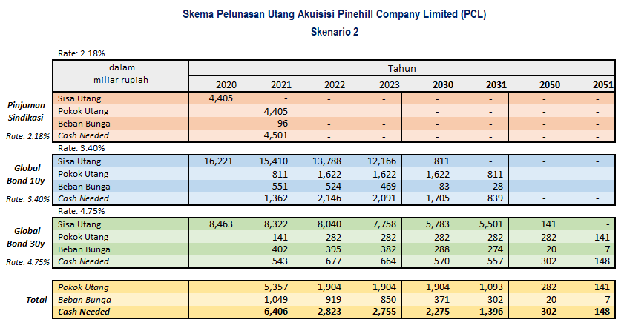
Skema pembayaran seperti ini tentu lebih dipilih oleh manajemen ICBP. Grup Salim tampaknya masih butuh likuiditas tambahan untuk bisa bermanuver di pasar modal Indonesia. Dengan tempo pembayaran yang lebih panjang dan kebutuhan cicilan yang jauh lebih sedikit, ICBP sepertinya masih sanggup untuk membagi-bagi dividen di sekitar 50% payout ratio seperti budayanya selama ini.
Bagaimana jika pembayaran obligasi dilakukan hanya ketika menyentuh maturity date?
Tidak jadi masalah. Dengan metode pencatatan seperti pada tabel di atas, kamu jadi bisa mengestimasi berapa kebutuhan cash ICBP untuk membayar utang. Saat menganalisis cash flow ICBP, kamu jarus menyisihkan sebagian laba bersih di laporan keuangan tahun berjalan sesuai dengan jumlah "cash needed". Agar analisismu jadi lebih konservatif dan story-nya lebih masuk akal. Kami selalu menekankan untuk melihat story di balik angka.
ICBP memutuskan untuk menerbitkan obligasi dengan maksud memperpanjang tempo bayar atas utang yang sebelumnya menggerus Free Cash Flow to Firm (FCFF) sangat dalam. Memang interest rate dari obligasi global yang diterbitkan masih lebih tinggi daripada interest rate dari pinjaman sindikasi. Namun sifat rate dari obligasi global ICBP adalah fixed rate, sementara rate atas pinjaman sindikasi adalah floating rate yang tentu saja mengandung risiko ketidakpastian fluktuasi interest rate di masa depan.
Dengan kata lain, obligasi global yang diterbitkan oleh manajemen ICBP bukanlah tanda bahwa ICBP "sudah berdarah". Obligasi ICBP lebih mirip sebuah perban yang dipakai untuk menutupi bagian-bagian tubuh ICBP yang sempat terluka parah karena mengejar pertumbuhan besar.
Tesis kami, dengan adanya percepatan pembayaran yang dilakukan oleh manajemen, cash flow yang bisa disalurkan ICBP ke pemegang saham akan bertambah. Jika cash flow bertambah sementara growth dan risk tidak terpengaruh sama sekali, maka otomatis nilai intrinsik dari ICBP akan semakin besar.
Learn the story behind numbers. So they won't fooled you again and again.
DISCLAIMER:
Artikel di atas dibuat semata untuk tujuan penyediaan referensi dan edukasi, bukan rekomendasi untuk keputusan keuangan dan investasi tertentu. Setiap pihak bertanggung jawab penuh atas keputusan keuangan dan investasi yang dibuatnya sendiri.
Penulis memiliki posisi investasi jangka panjang di saham ICBP. Analisis ini dibuat berdasarkan sumber-sumber yang dapat dipertanggungjawabkan dan dimuat sebagaimana adanya.
Sumber & edisi
Naskah oleh Fachry Nuzuli, pertama terbit 27 Juli 2021. Edisi digital: 6 Oktober 2026. Batas informasi: 27 Juli 2021, menggunakan tanggal publikasi sebagai batas atas.
Isi naskah dan urutan pembahasan dipertahankan. Keterangan sumber di setiap visual menjelaskan data yang tersedia. Gambar yang belum tersedia ditandai pada posisinya.
Publikasi asli ↗