udah hampir genap setahun ICBP mengakuisisi Pinehill Company Limited (PCL), perusahaan yang bergerak di industri pembuatan mi instan di wilayah Arab Saudi, Nigeria, Mesir, Turki, Serbia, Ghana, Maroko dan Kenya. Perusahaan yang dulunya dimiliki oleh Steele Lake sebesar 49% dan Pinehill Corpora sebagai pengendali dengan kepemilikan sebesar 51% yang "kebetulan" sahamnya dimiliki oleh Grup Salim sebesar 57.3%.
Aksi akuisisi ini sempat menghebohkan para pelaku pasar saham karena dua hal. Pertama karena harga akuisisi yang begitu besar, bahkan lebih besar dari total aset ICBP pada saat akuisisi. Kedua karena struktur pemegang saham Pinehill Corpora, yang merupakan induk dari PCL, mayoritas dikuasai oleh Grup Salim sendiri.
Berbagai macam spekulasi dan perhitungan matematis dibawa ke ranah publik hanya untuk mengira-ngira berapa banyak kas bersih yang masuk ke kantong Grup Salim. Tidak sedikit pula yang menyerah untuk menghitung dan memilih untuk sepenuhnya menjauh dari ICBP. Terbukti dengan harga sahamnya yang sempat ARB beruntun setelah berita dikeluarkan.
Namun bukan berarti tidak ada pelaku pasar modal lainnya yang menampung saham-saham buangan tersebut, sambil berharap cerita akuisisi ini akan berakhir indah dalam 5-10 tahun lagi. Padahal sama sekali tidak paham esensi dibalik terjadinya transaksi besar ini.
Sering sekali, aksi korporasi atau transaksi pihak berelasi yang terjadi disambut negatif oleh para pelaku pasar. Semakin banyak direksi dengan nama belakang sama yang terlibat, semakin dijauhi pula emiten tersebut. Seolah seluruh aksi korporasi atau transaksi pihak berelasi akan menggerus kekayaan milik masyarakat, dan memperkaya pemilik saham pengendali.
Padahal, semua pihak yang terlibat di pasar modal, termasuk kamu, memiliki kepentingan pribadi yang ingin diperjuangkan. Pahamilah hal tersebut. Tidak semua aksi korporasi/transaksi pihak berelasi merugikan pemilik saham minoritas. Walaupun pada umumnya memang demikian.
Akan tetapi, menolak mentah-mentah aksi korporasi/transaksi pihak berelasi tanpa mempelajari story dibalik agenda tersebut, hanya akan membuatmu kelihatan over-skeptical. Pelajari dahulu fungsi, signifikansi, dan kepentingan di balik transaksi tersebut. Setelah itu, baru ambil keputusan.
Karena itulah, untuk mempelajari dampak akuisisi Pinehill Company terhadap ICBP, tidak cukup dengan hanya menganalisis "dampak akuisisi PCL terhadap rekening bank Grup salim".
Mari mulai analisis kamu dengan bertanya "apa dampak akuisisi ini terhadap bisnis ICBP di masa depan?"
Kinerja ICBP yang Selalu Impresif
ICBP adalah anak usaha INDF. Jangan pernah melihat ICBP sebagai entitas hebat yang berdiri sendiri. ICBP yang sangat profitable yang sama-sama kita kenal saat ini adalah bagian dari konglomerasi Grup Salim.
ICBP, dalam proses bisnisnya, mendapat dukungan bahan baku dan distribusi dari pihak berelasinya, yakni INDF dan anak usaha INDF lainnya.
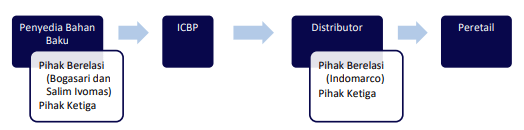
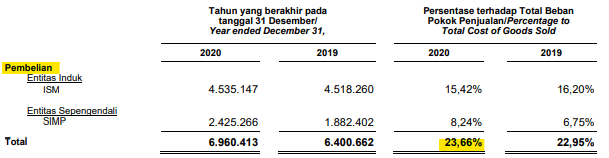
Bahan baku berupa tepung terigu diperoleh dari Bogasari, sementara minyak goreng serta lemak nabati di-supply oleh SIMP. Ini yang menjadi alasan tingginya nilai pembelian kepada pihak berelasi ICBP.
Di hilir, pihak berelasi juga punya andil besar. Adapun penjualan kepada pihak berelasi pada tahun 2020 sebesar 65,6% dari total penjualan. Dimana 60,52% diatribusikan kepada IAP (Indomarco) dan 5,19% kepada PDU (Putri Daya Usahatama). Keduanya merupakan lini distribusi milik INDF.
ICBP juga membayar royalti penggunaan merek dagang kepada INDF. Total pembayaran royalti kepada INDF bahkan mencapai 5.94% total beban operasi per 2020.
Jadi, ICBP tidak memiliki bisnis distribusi sendiri. ICBP menyerahkan sebagian besar urusan distribusi produk kepada sister company-nya.
ICBP "hanya" bertugas mengolah bahan baku yang dibeli dari Bogasari dan SIMP, memasang merek milik INDF, lalu menjualnya kepada masyarakat melalui Indomarco dan Putri Daya.
Economic moat ICBP sekarang, kurang lebih hanyalah titipan dari induk usahanya yaitu INDF. Sejak awal, level kedalaman economic moat (tingkat profitabilitas) ICBP memang dibantu oleh "aset pinjaman". Ada atau tiadanya Pinehill, tidak akan membawa perubahan terhadap economic moat ICBP, yang mana tidak berpengaruh terhadap kemampuan ICBP meraih profit.
Aset pinjaman ini yang mendukung kinerja luar biasa ICBP di setiap periode pelaporan. Tidak terkecuali di tahun 2020.
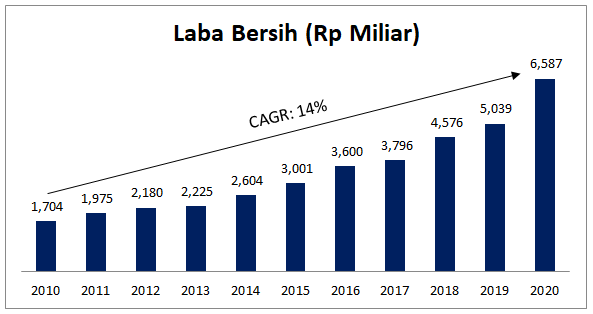
ICBP mencatatkan laba bersih 6.5 triliun rupiah saat kinerja tahunan 2020 dikonsolidasikan. Dengan begitu, ICBP berhasil menutup 1 dekade dengan performa impresif, mencatatkan total kenaikan laba bersih hingga 287% atau rata-rata kenaikan laba bersih sebesar 14% per tahun.
Jika dikontraskan dengan kemampuan ICBP menumpuk saldo laba (meningkatkan ekuitas), maka kamu dapat melihat kualitas yang membuat ICBP layak dikelompokkan ke dalam Compounder Universe oleh INVESTABOOK.
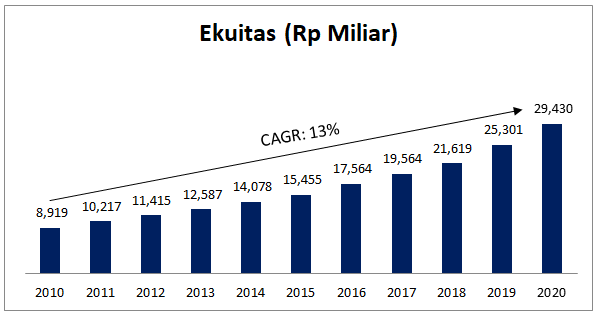
Ekuitas ICBP tumbuh dengan laju yang kencang. Rata-rata kenaikan 13% per tahun bukanlah hal yang mudah diraih. Namun laba bersih ICBP tetap mampu bertumbuh lebih cepat daripada ekuitasnya. Dengan kata lain, setiap laba yang ditahan oleh manajemen, dapat menghasilkan laba bersih yang jauh lebih besar di masa depan. Bahasa ringkasnya adalah: Compound Effect*.*
PCL: Growth Driver baru ICBP?
Tidak ada yang baru dengan kinerja ICBP di tahun 2020. Kami sudah menyinggungnya di artikel tentang penerbitan Global Bond ICBP, dan kamu juga bisa melihat bagaimana pertumbuhannya di tahun 2020 dari grafik laba bersih dan ekuitas yang sudah kami sajikan sebelumnya.
Mari fokus ke data lain yang tidak disajikan secara eksplisit.
Tahun 2020 adalah babak baru bagi ICBP menyusul dilakukannya akuisisi strategis atas PCL. Membicarakan kinerja ICBP pada tahun 2020 tanpa menyangkutpautkan PCL adalah sebuah kekeliruan yang sebaiknya dihindari.
PCL adalah produsen mi instan yang juga menggunakan merek dagang Indomie di Afrika, Timur Tengah dan Eropa Tenggara —yang katanya— memiliki basis konsumen 550 juta penduduk di delapan pasar utama, serta 335 juta penduduk di negara-negara sekitar.
Dalam memasarkan produknya, PCL membayar royalti kepada INDF untuk penggunaan merek Indomie sambil mengimpor bumbu-bumbunya dari ICBP. Itulah sebabnnya, pertumbuhan penjualan mi instan di negara-negara tempat PCL beroperasi sebenarnya bukan hal yang benar-benar baru bagi ICBP. Selama ini, ICBP sudah menikmati sedikit bagiannya.
Kamu dapat menelurusi penjualan historis ICBP di wilayah geografis tertentu. Datanya ditampilkan cukup lengkap oleh manajemen ICBP hingga Q2-2020. Sayangnya, pada Q3-2020, penjualan ke negara-negara Timur Tengah dan Afrika sudah digabung menjadi satu akun akibat akuisisi penuh PCL. Sehingga kamu tidak bisa lagi melakukan cross-check pertumbuhan penjualan di tiap negara.
Namun dalam 10 tahun terakhir, penjualan ICBP di Saudi Arabia (Pinehill Arabia Food Ltd.) dan Nigeria (Dufil Prima Foods Plc) tumbuh lebih cepat dibanding penjualan di Indonesia. Pertumbuhan yang menakjubkan mengingat ICBP hanya berjualan bumbu di dua negara tersebut sebelum Q3 2020.
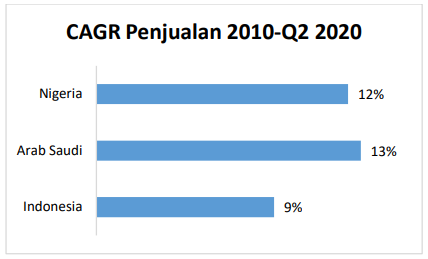
Ceritanya tidak akan sama lagi setelah kuartal III 2020 dan seterusnya. Hal ini disebabkan oleh pembukuan ICBP sudah mulai mengakui seluruh penjualan mi instan di negara-negara yang bersangkutan. Tentu saja pengaruh pertumbuhan penjualannya terhadap penjualan konsolidasi ICBP menjadi jauh lebih besar.
Penjualan dan laba bersih yang dihasilkan PCL baru diakui setelah tanggal penyelesaian akuisisi pada 27 Agustus 2020 atau baru sekitar 4 bulan saja.
Jadi, dampak setahun penuh dari akuisisi PCL baru bisa dilihat di laporan keuangan kuartal III tahun 2021.
Biarpun begitu, empat bulan konsolidasi PCL sudah membuat penjualan ICBP ke Timur Tengah dan Afrika naik 121% dari 2,7 triliun rupiah pada tahun 2019 menjadi 6,1 triliun rupiah pada tahun 2020 dimana 50 persennya diraih pada bulan Oktober hingga Desember 2020.
Berikut adalah data hasil olahan yang menunjukkan penjualan ICBP di wilayah Timur Tengah dan Afrika per kuartalnya. Namun karena keterbatasan data, kami belum bisa membongkar jumlah penjualan pada kuartal II dan III. Dibutuhkan laporan keuangan Q2 2021 untuk melengkapi data ini.
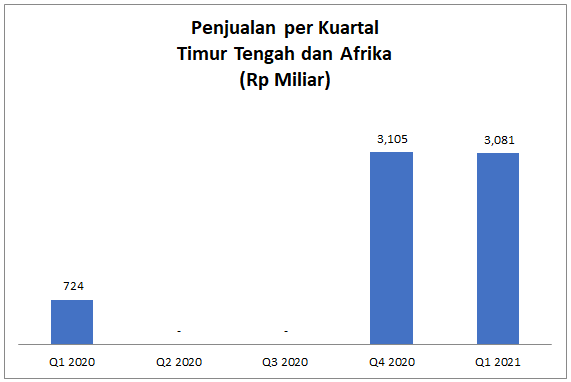
Dengan data yang ada saat ini, kita bisa melihat bahwa penjualan ICBP di wilayah Timur Tengah dan Afrika mencapai 3 triliun rupiah di tiap kuartal, dengan rata-rata penjualan hingga 1 triliun rupiah per bulan.
Jika kita proyeksikan tanpa menambahkan asumsi pertumbuhan, maka konstribusi penjualan ICBP di kawasan Timur Tengah dan Afrika bisa menyentuh 12 triliun rupiah pada laporan keuangan edisi 2021.
Dengan asumsi margin laba 15% seperti rata-rata margin laba PCL 3 tahun terakhir, maka PCL berpotensi menyumbangkan 1,8 triliun rupiah (sebelum laba/rugi kurs) kepada bottom line ICBP.
Bagi kamu yang cukup jeli dan selama ini mengikuti kisah akuisisi PCL, tentu kamu sadar bahwa angka 1,8 T ini punya kaitan erat dengan kesepakatan akuisisi PCL.
Konsekuensi Akusisi PCL: Ada, tapi Materialkah?
Ada cukup banyak konsekuensi yang muncul bersamaan dengan growth driver terbaru ICBP. Kami tidak akan membahasnya dari segi harga akuisisi. Kami pikir jawabannya sudah cukup jelas jika ada pertanyaan "apakah akuisisi dilaksanakan pada harga yang wajar atau overvalued?"
Kami lebih memilih untuk melengkapi sudut pandang anda dengan menawarkan data-data lain yang tidak kalah pentingnya dibanding —lagi-lagi— "berapa kekayaan Grup Salim yang akan meningkat setelah transaksi akuisisi ini?".
Sangat kecil kemungkinannya bagi Grup Salim untuk exit sepenuhnya dari ICBP dalam jangka waktu dekat. Kami percaya, Grup Salim juga masih butuh cash flow dari ICBP sebagai carry yang selalu di*-support* oleh bisnis mereka yang lain.
Ada beberapa konsekuensi yang sangat mungkin terjadi dan harus ditanggung oleh para investor ICBP, termasuk Grup Salim sendiri. Beberapa diantaranya ada yang material, dan ada pula yang hanya bersifat informatif.
1. Kepentingan non-pengendali
Perlu diingat, walaupun PCL dianggap seperti ICBP cabang Timur Tengah & Afrika, struktur organisasi PCL sebenarnya lebih mirip INDF. PCL beroperasi sebagai holding company yang memiliki banyak anak usaha bahkan cucu usaha di berbagai negara. Pada umumnya, kepemilikan PCL atas beberapa anak dan cucu usaha tidak sampai menyentuh 100%. Hal ini merupakan petunjuk bahwa PCL menjalin kerjasama dengan mitra lokal dalam membentuk badan usaha di masing-masing negara.
PCL sudah lebih dahulu menggurita, bahkan sebelum dihujani spotlight oleh para pelaku pasar saham di Indonesia.
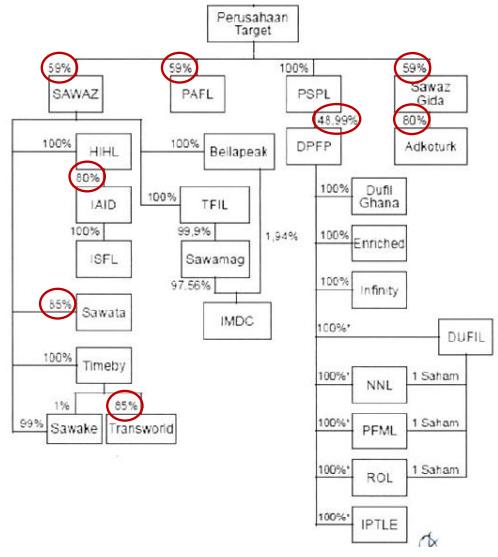
Kepemilikan bersama di sejumlah entitas anak dan cucu usahanya menimbulkan kepentingan non-pengendali (non controlling interest) yang harus dicatat dalam laporan keuangan ICBP, pada bagian neraca dan laba rugi. Jumlahnya pun sangat signifikan.
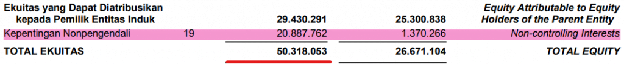
91% dari 20,8 triliun Ekuitas milik kepentingan non-pengendali tersebut muncul akibat akuisisi PCL. Maka nilainya pun di alamatkan kepada investor lain entitas anak dan cucu usaha PCL.
Mulai saat ini, kamu harus lebih teliti dalam membaca dan menganalisa laporan keuangan ICBP. Porsi aset milik kepentingan non-pengendali yang cukup besar mengharuskan investor ICBP "berbagi hasil" dengan investor dari anak dan cucu usaha yang tidak dimiliki langsung oleh ICBP.
Contohnya ada pada laporan keuangan 2020 di mana laba untuk kepentingan non-pengendali tumbuh hingga 1,5 kali.
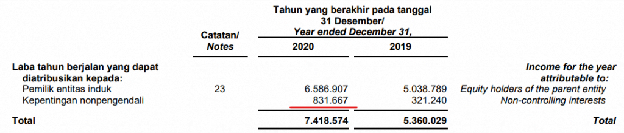
Kehadiran porsi kepentingan non-pengendali yang besar bukan merupakan rekayasa keuangan atau financial engineering. Hal ini justru adalah konsekuensi logis dari memiliki suatu perusahaan yang berbagi pendanaan dengan investor lain.
2. Laba/Rugi Kurs
Diluar dari pembagian laba bersih, ada beberapa kerugian lain yang bisa ditanggung oleh ICBP sebagai induk usaha, namun tidak dikenakan kepada kepentingan non-pengendali. Contoh paling nyata adalah beban selisih kurs karena PCL beroperasi di sangat banyak negara dengan mata uang yang berbeda-beda pula.
Berikut adalah aset ICBP dalam bentuk mata uang asing sebelum akuisisi PCL.
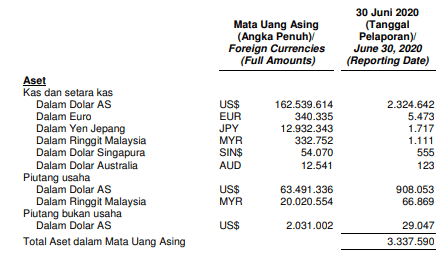
Hanya ada mata uang negara-negara maju dan beberapa negara tetangga. Juga dengan tingkat risiko fluktuasi yang relatif rendah serta daya tawar yang kuat.
Namun setelah akusisi PCL diresmikan, mata uang asing yang dimiliki ICBP menjadi sangat terdiversifikasi layaknya sebuah natural hedging. Sayangnya, daya tawar mata uang dalam neraca ICBP masih terlihat agak meragukan.
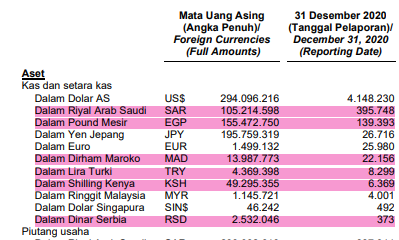
Ada tambahan uang kas dalam bentuk mata uang asing milik negara-negara di Afrika, Timur Tengah dan Eropa Tenggara. Ini dikarenakan PCL dan entitas anak memiliki cash pada neracanya ketika akuisisi dirampungkan. Sehingga ICBP terpaksa memegang banyak uang kas dalam mata uang yang berbeda-beda.
Angka di sebelah kiri menunjukkan jumlah kas dalam mata uang asing. Angka di sebelah kanan menunjukkan nilai konversi ke dalam rupiah (satuan: jutaan rupiah). Nilai konversi ini akan berubah-ubah sesuai nilai tukar yang berlaku di pasar mata uang. Karena itulah, mulai sekarang, neraca ICBP tidak akan pernah lagi aman dari volatilitas nilai tukar yang terefleksikan pada akun kas dan setara kas.
Kondisi ini mempunyai beberapa kemiripan dengan kemunculan akun "laba/rugi neto atas selisih nilai tukar mata uang asing dari aktivitas pendanaan" seperti yang kami bahas pada artikel sebelumnya tentang Global Bond ICBP. Namun impact-nya dipastikan lebih besar karena jumlah mata uangnya lebih banyak (sebelumnya hanya dipengaruhi oleh fluktuasi USD).
Kuncinya adalah membedakan nama akun yang tertera di laporan keuangan. Laba/rugi kurs akibat banyaknya aktivitas operasional di berbagai negara, akan dikelompokkan ke dalam beban operasional lain-lain dengan rincian "laba/rugi neto ... dari aktivitas operasi".
Sebagai contoh, jika Pinehill Arabia Food Limited berkinerja baik, namun Riyal, mata uang Saudi Arabia melemah, maka laba bersih PCL yang terkonsolidasi kedalam laporan laba rugi ICBP pun bisa ikut tergerus oleh rugi selisih kurs.
Pada tingkat yang ekstrim, suatu waktu, kepentingan non-pengendali justru bisa mendapat bagian laba yang lebih besar daripada laba bersih ICBP sendiri. Jangan kaget, kondisi tersebut sudah pernah terjadi sebelumnya pada laporan keuangan Pinehill Company Ltd.
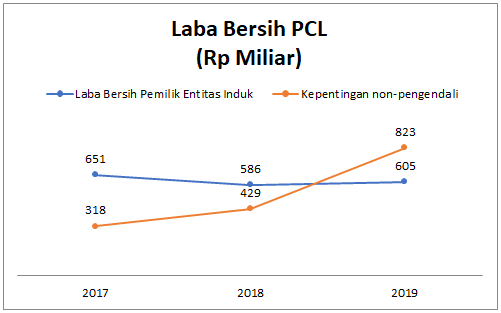
Dapat dilihat bahwa pada tahun 2019, laba bersih milik entitas induk bisa dibilang stagnan, namun laba bersih milik kepentingan non-pengendali malah bertumbuh hingga dua kali lipat. Padahal fenomena seperti itu hampir mustahil untuk terjadi tanpa adanya perpindahan kepemilikan saham. Inilah ajaibnya pencatatan akuntansi akibat selisih nilai tukar mata uang.
Coba lihat cuplikan laporan keuangan PCL yang sangat kaya akan insight berikut.
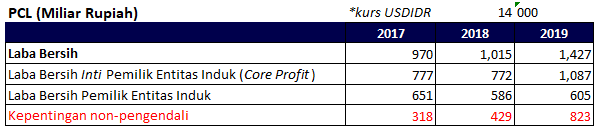
Core profit adalah istilah untuk menjelaskan laba bersih perseroan jika menihilkan efek laba/rugi kurs.
Ternyata core profit PCL pada tahun buku 2019 tumbuh hingga 1 triliun, namun terpaksa tergerus 482 miliar rupiah karena adanya selisih kurs antara hari pelaporan dan hari terjadinya transaksi bisnis.
Apakah beban ini berdampak pada arus kas perusahaan? Tidak.
Namun beban ini nantinya akan selalu ada pada laporan keuangan ICBP. Laba/rugi yang dipengaruhi oleh selisih kurs tersebut akan selalu dicatat pada laporan perubahan ekuitas, dan akan selalu disalin ke dalam laporan neraca ICBP.
Mengabaikan laba/rugi selisih kurs terus menerus bukanlah pekerjaan yang mudah. Mengingat laba bersih ICBP yang terkena eksposur laba/rugi kurs tersebut akan selalu ditumpuk dan diakui sebagai saldo laba. Ada ruang untuk terjadinya kejomplangan signifikan atas saldo laba di neraca ICBP dan saldo laba pada kenyataan.
Alasannya sederhana, karena akuntan —dengan segala keterbatasan akuntansi— harus selalu mengakui efek selisih kurs tersebut pada laporan keuangan ICBP.
3. Penurunan Nilai Goodwill, Belajar dari TELE
Goodwill adalah aset tak berwujud yang berkaitan dengan pembelian saham perusahaan lain. Ketika suatu perusahaan membeli saham perusahaan lain di atas nilai bukunya (PBV >1), maka akan muncul akun goodwill.
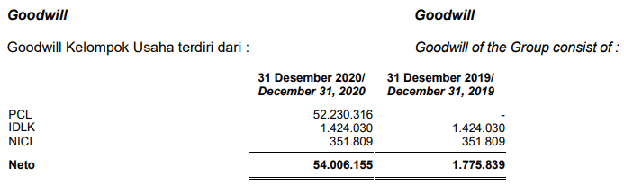
Karena itulah ketika ICBP mengakuisissi PCL, harga yang dibayarkan melebihi keseluruhan nilai aset PCL dicatatat sebagai goodwill.
Berikut adalah goodwill ICBP yang muncul pasca akuisisi PCL. Dapat dilihat bahwa 95 persen goodwill diatribusikan kepada PCL.
Ketika berbicara tentang aset tak berwujud (intangible asset), ada istilah amortisasi dan impairment. Pada dasarnya, amortisasi mirip dengan depresiasi pada aset berwujud (tangible asset), yaitu pengurangan nilai aset pada saat pelaporan relatif dengan saat pertama kali dicatatkan. Amortisasi tidak bisa dihindari, karena nilainya sudah diestimasi sejak awal sebuah aset diakuisisi.
Berbeda dengan amortisasi, ada istilah impairment untuk aset tak berwujud yang tidak harus dihapuskan, namun nilainya harus dievaluasi tiap tahun. Pada akhirnya, kedua istilah tersebut berujung pada penghapusan aset tak berwujud perusahaan.
Salah satu kisah goodwill impairment yang cukup memorable adalah bagaimana PT Tiphone Mobile Indonesia (TELE) harus melakukan write-off goodwill-nya yang memiliki proporsi 75% terhadap aset tetapnya pada tahun 2019.
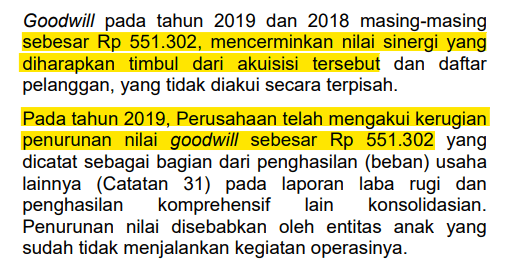
Pilihan tersebut terpaksa diambil karena manajemen TELE pada saat itu menilai bahwa empat entitas dibawah naungan TELE sudah kehilangan 100% nilainya, bahkan ada yang mengalami negatif aktiva bersih.
Apakah goodwill harus selalu diamortisasi/impairment?
Apakah artinya suatu saat ICBP akan menghapuskan nilai goodwill-nya?
Goodwill yang muncul akibat akuisisi PCL bukan merupakan intangible asset dengan umur terbatas, sehingga pada dasarnya tidak diamortisasi. Nilai goodwill pada neraca ICBP sangat mungkin untuk tidak berubah untuk beberapa tahun ke depan.
Bagaimanapun juga**, bila manajemen menilai bahwa nilai PCL sudah menurun signifikan sejak pertama kali diakuisisi, goodwill impairment menjadi sebuah keharusan.**
Jadi bedakan ya perbedaan perlakuan akuntansi terhadap amortisasi dan impairment.
Amortisasi goodwill adalah penghapusan aset secara berkala, yang diestimasikan berdasarkan nilai dan masa manfaat aset tersebut dari awal. Misalnya, ketika suatu perusahaan tambang mendapatkan aset tak berwujud bernama "hak guna usaha" yang bertahan selama 5 tahun, maka perusahaan tersebut berkewajiban menghapuskan 1/5 nilai aset tersebut melalui amortisasi setiap tahun.
Impairment, di sisi yang lain, bukan hanya sekadar "ilusi penghapusan aset". Impairment adalah "hukuman" yang nyata atas ketidakmampuan manajemen dalam mengambil keputusan untuk melakukan akuisisi. Impairment adalah penghapusan yang diakibatkan oleh pembelian aset yang ternyata underperformed atau di harga yang overvalued.
Jadi, di masa depan ketika ICBP ternyata harus melakukan impairment terhadap goodwill-nya, jangan menghibur diri kamu dengan mengatakan "itu adalah beban non-kas". Sadarilah bahwa pada tahun 2020 lalu, kamu sebagai investor ICBP telah dirugikan oleh keputusan ini.
Higher Growth, Higher Risk?
PCL memang berbisnis di pasar yang menjanjikan pertumbuhan sangat besar. Namun, pertumbuhan selalu membawa kebutuhan pendanaan yang besar dan berisiko. Sebelumnya kami sudah membahas risiko-risiko yang berpotensi muncul sebagai konsekuensi akuntansi dan bisa berdampak material terhadap neraca ICBP, walaupun sifatnya non-cash.
Bagaimana dengan risiko lain yang lebih real? Apakah akuisisi PCL benar-benar sebagus itu sehingga tidak ada risiko yang bisa berdampak signifikan pada cash flow perusahaan?
Jawabannya, ada.
Cash Flow yang Terpaksa Dipotong
Pilihan pendanaan melalui Interest Bearing Debt tentu membawa pengaruh terhadap investor ekuitas. Jangan lupa, pendanaan ICBP untuk mengakuisisi PCL dipenuhi dengan penambahan utang berbunga yang sangat besar. Hingga ICBP harus menerbitkan Global Bond untuk memitigasi potongan cash flow yang cukup besar tiap tahunnya.
Sekali lagi, skenario-skenario pemotongan cash flow sudah kami bahas di artikel mengenai penerbitan Global Bond ICBP sebelumnya.
Konsekuensi dari pendanaan menggunakan utang berbunga akan ditanggung oleh investor ekuitas ICBP dalam 10 hingga 30 tahun ke depan. Tentu bukan jangka waktu yang sebentar. Berapa banyak opportunity cost yang mungkin terlewatkan?
Kebutuhan Penambahan Dana
Jika semata untuk sinergi bisnis, Grup Salim bisa saja mengusulkan merger ICBP dan PCL. Namun faktanya, opsi yang dipilih adalah akuisisi.
Alasannya? Untuk berbagi beban pendanaan.
Kemungkinan besar, Grup Salim sudah "tidak mampu" untuk mendanai kegiatan operasional PCL yang masih-di drive oleh leverage.
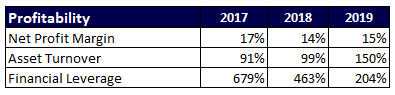
Setelah melihat struktur profitabilitas PCL, tidakkah anda jadi teringat dengan kondisi leverage ICBP ketika baru IPO pada tahun 2010?
Tentu saja semua stakeholder berharap PCL mampu mengulangi keberhasilan ICBP pasca IPO. Namun mengatakan bahwa PCL bisa meniru kinerja ICBP, jelas lebih mirip fantasi daripada growth story.
Untuk bisa menggali seberapa besar potensi pertumbuhan suatu perusahaan, setidaknya ada 3 fondasi yang harus ditemukan jawabannya untuk memperkuat investment thesis kamu.
- Seberapa besar biaya yang dibutuhkan? Apakah neraca perusahaan cukup kuat? Bagaimana kondisi free cash flow perusahaan?
Kehadiran PCL bukan hanya menawarkan potensi pertumbuhan, tapi juga kewajiban capital expenditure yang lebih besar setiap tahunnya. Semakin besar target pertumbuhan, maka perusahaan harus semakin gencar belanja modal untuk membeli aset tetap, meningkatkan biaya promosi hingga ekspansi dan perluasan pasar. Dengan menghitung ketergantungan Grup Salim terhadap ICBP saat ini, apakah neraca ICBP bakal sanggup mengejar semuanya sekaligus?
2. Seberapa lama waktu yang dibutuhkan?
Di Indonesia, mi instan memang memiliki strata yang tinggi, bahkan sudah bisa disejajarkan dengan makanan pokok. Namun sadarkah kamu butuh waktu yang sangat panjang bagi Grup Salim untuk bisa meraih skala ekonomis seperti hari ini? Apakah investor yang ada pada saat ini punya kapasitas usia untuk menyaksikan PCL mencapai level skala ekonomis sebesar ICBP?
3. Seberapa handal kemampuan manajemen dalam mengeksekusi?
Setiap growth story butuh eksekutor handal. Apakah manajemen saat ini mampu untuk meniru skala ekonomi yang dibangun sejak zaman Sudono Salim? Apakah Axton Salim punya kapasitas untuk melanjutkan kepemimpinan Anthoni Salim? Toh pada akhirnya, ICBP belum akan lepas dari Grup Salim.
Beruntungnya kita, saat ini sudah disediakan data dan fakta yang sepertinya cukup untuk menjawab keraguan-keraguan tersebut.
Jadilah investor independen yang mampu menganalisis secara berimbang, agar kamu dapat menghasilkan data-data yang cukup untuk mengambil keputusan investasi. Karena pada akhirnya, keputusan investasi tetap berada di tanganmu.
DISCLAIMER:
Artikel di atas dibuat semata untuk tujuan penyediaan referensi dan edukasi, bukan rekomendasi untuk keputusan keuangan dan investasi tertentu. Setiap pihak bertanggung jawab penuh atas keputusan keuangan dan investasi yang dibuatnya sendiri.
Penulis memiliki posisi investasi jangka panjang di saham ICBP. Analisis ini dibuat berdasarkan sumber-sumber yang dapat dipertanggungjawabkan dan dimuat sebagaimana adanya.
Sumber & edisi
Naskah oleh Fachry Nuzuli, pertama terbit 5 Agustus 2021. Edisi digital: 6 Oktober 2026. Batas informasi: 5 Agustus 2021, menggunakan tanggal publikasi sebagai batas atas.
Isi naskah dan urutan pembahasan dipertahankan. Keterangan sumber di setiap visual menjelaskan data yang tersedia. Gambar yang belum tersedia ditandai pada posisinya.
Publikasi asli ↗