#HypeDataCenter
Setelah hype merger bank syariah yang overrated, lalu growth story baterai mobil listrik yang lebih mirip fantasi, hingga saham bank digital yang naik 2000% dan langsung melakukan 2 kali right issue, Mr. Market tampaknya selalu punya cara untuk tampil meyakinkan ketika tema-tema growth story baru diangkat ke media.
Baru-baru ini pun, kita disajikan drama luar biasa yang dikemas dengan tema digitalisasi yang berfokus pada industri data center.
Harga saham salah satu emiten dengan bisnis data center yaitu PT DCI Indonesia Tbk. (IDX: DCII) mengalami kenaikan tidak kurang dari 11.000% sejak awal tahun!
Story serupa juga menjadi stimulan bagi Mr. Market untuk menjustifikasi kenaikan harga saham emiten lain di sektor yang sama. Ada EDGE yang mengalami kenaikan ytd sebanyak 360% dan juga MLPT dengan kenaikan 640% pada kurun waktu yang sama. Insane!
"Memangnya apa bisnis data center ini?"
Pada dasarnya, bisnis data center adalah jasa penyedia "brankas penyimpanan data" online melalui jaringan internet, atau yang kita kenal dengan sebutan cloud computing.
Bisnis data center/cloud masih tergolong baru di ekosistem industri tanah air. Namun sebenarnya segmen ini sudah sangat familiar di kalangan para raksasa tech kelas dunia seperti Google, Microsoft hingga Amazon.
Model bisnisnya pun tidak rumit.
Perusahaan hanya perlu mengeluarkan capex sejumlah "brankas penyimpanan data" yang nantinya akan disewakan secara online dengan sistem subscription.
Kemudahan model bisnis ini membuat industri data center hampir tidak memiliki barrrier to entry.
Sehingga siapapun bisa masuk ke industri ini hanya dengan backing capital yang tidak terlalu demanding.
"Lalu bukankah MTDL sebaiknya segera masuk ke industri data center agar bisa dapat porsi besar pelanggan cloud?"
Mungkin hal ini sangat ditunggu-tunggu oleh beberapa pelaku pasar saat ini.
Menunggu MTDL join the party, terbawa hype yang kita tidak bisa prediksi kapan akan berakhir.
Sudah menjadi tugas kami untuk selalu mengajak anda berdiri menjauh dari crowd. Agar anda bisa mengurangi volume noise didalam kepala. Stay rational.
Bisnis data center, seperti yang sudah kita bahas, adalah bisnis yang tidak memiliki economic moat yang nyata. Pada dasarnya, siapapun bisa bersaing didalamnya. Alhasil, kompetitornya akan menjadi sangat banyak. Sangat sulit membangun skala ekonomi pada model bisnis seperti ini**.**
Padahal, belum ada bilangan eksak yang menyatakan jumlah demand dari cloud services ini. Namun pada saat yang bersamaan, para supplier cloud services dengan model bisnis data center malah terus bermunculan.
"Tapi sebagai tech company yang sudah senior di BEI, MTDL tetap harus ambil bagian secara langsung, kan?"
Sebenarnya, bisnis cloud services sudah tergabung ke dalam segmen bisnis Solusi & Konsultasi. MTDL pun sudah dapat kue dari segmen cloud services ini.
Namun bukan dengan kepemilikan data center pribadi, melainkan dengan menjadi System Integrator dari prinsipal besar kelas dunia.
Maka dari itu, menurut kami MTDL memang tidak perlu repot-repot berinvestasi ke data center sendiri. Toh, sejak dulu MTDL memang tidak fokus menjual barang/jasa dengan brand sendiri, kan?
MTDL: The Pick And Shovel Business
Apakah anda pernah mendengar cerita tentang "The California Gold Rush" tahun 1848?
Jika belum, kami sarankan untuk menonton video animasi berdurasi 2 menit di tautan ini agar mendapat gambaran besarnya.
Sudah?
Pada tahun 1848, James W. Marshall menemukan sebutir logam di wilayah California. Ternyata logam tersebut adalah emas. Kejadian tersebut segera menjadi berita, dan berita pun menyebar dengan sangat cepat. Membuat banyak orang baru berdatangan ke Califoria untuk menambang emas.
Fenomena ini menjadi berkah tersendiri bagi para supplier alat pertambangan seperti pick, shovel, makanan dan supply lainnya. Walaupun mereka tidak ikut menggali emas, namun bisnis mereka menjadi lancar dan justru memberikan keuntungan berkali lipat.
Konon event tersebut yang menjadi asal muasal quote terkenal:
“When everybody is digging for gold, it’s good to be in the pick and shovel business”
anonymous
Quote tersebut sepertinya akan menjadi petuah yang abadi. Karena petuah tersebut sangat —dan akan selalu— relevan di masa depan.
Pada kenyataannya, para penambang emas yang jumlahnya sangat banyak tersebut belum tentu berhasil menemukan emas barang sebutir. Tidak peduli berapa jumlah capex yang mereka keluarkan untuk bermigrasi dan membeli peralatan tambang.
Namun kejadian ini justru menjadi anugerah bagi para penjual pick & shovel, makanan, serta supply yang dibutuhkan oleh para penambang.
Para penjual pick & shovel mendapatkan keuntungan dari penjualan mereka kepada penambang tanpa harus ikut menambang emas. Bahkan lebih baik, para penjual pick & shovel terbukti tetap mendapatkan keuntungan tidak peduli apakah para penambang berhasil mendapatkan emas atau malah berakhir net loss.
Itulah menariknya posisi MTDL pada saat ini.
Sebagai enabler digitalisasi bisnis, MTDL sangat diuntungkan dengan transformasi digital di berbagai sektor.
Hasil riset Google, Temasek, dan Bain & Company mengatakan bahwa nilai ekonomi internet Indonesia pada tahun 2019 mencapai USD 40 miliar.
Selain itu, laporan McKinsey mengatakan di tahun yang sama jumlah pengguna internet di Indonesia tumbuh 17% menjadi sekitar 173 juta orang. Angka ini merepresentasikan 64% dari jumlah penduduk Indonesia.
Potensi besar bagi bisnis data center dan cloud services, merupakan berkah tersembunyi bagi MTDL.
Di saat para penyedia data center dan cloud services harus baku hantam memperebutkan pangsa pasar, MTDL tinggal menikmati saja dengan peran mereka sebagai integrator sekaligus distributor.
Contoh kecil dari keuntungan MTDL sebagai integrator adalah sebagai berikut:
Ketika Microsoft Azure (vendor) jualan layanan cloud di Indonesia, maka MTDL (partner Microsoft) akan kebagian jatah sebagai middle-man (integrator) untuk transaksi tersebut.
Karena alasan skalabilitas, vendor tidak melakukan kontak langsung dengan end-user, melainkan menggunakan peran MTDL sebagai integrator.
Saat ini, MTDL sudah bertindak sebagai integrator dari penyedia jasa cloud besar dunia. Di antaranya Microsoft Azure, Google Cloud dan Amazon Web Service (AWS).
Dibandingkan DCII dkk yang masih tahap early growth, Microsoft Azure, Google Cloud serta AWS yang memiliki basis pengguna skala global dan pasokan capital yang jauh lebih besar tentu lebih terpercaya dalam segmen bisnis yang sama.
Ini juga yang merupakan tantangan yang diambil oleh DCII dkk ketika memutuskan untuk berfokus pada bisnis data center. Mereka akan berebut emas dengan para penambang skala raksasa. Sementara MTDL telah menempatkan posisi dengan jelas sambil berkata, "tidak peduli anda siapa, saya sediakan pick & shovel untuk memudahkan pekerjaan anda".
Economic Moat MTDL yang Sebenarnya
Perlu diingat, peran sebagai integrator cloud services hanyalah sebagian kecil dari binis solusi, yang juga lebih kecil dari core business MTDL yaitu distribusi.
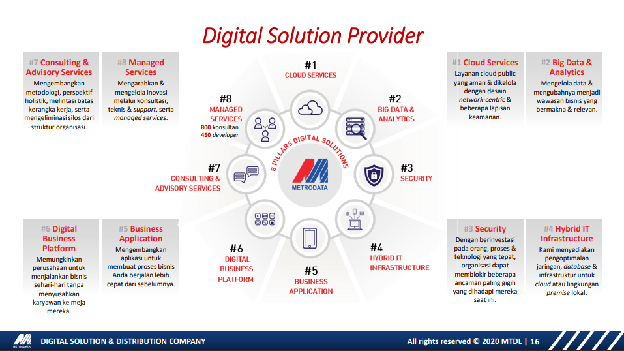
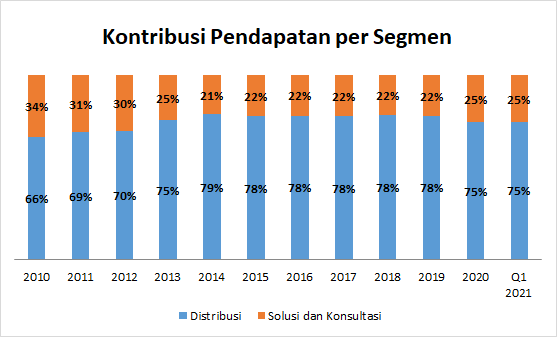
MTDL hanya memiliki dua segmen bisnis utama, yaitu bisnis distribusi dan solusi & konsultasi. Secara operasional, MTDL lebih fokus kearah distribusi daripada solusi & konsultasi.
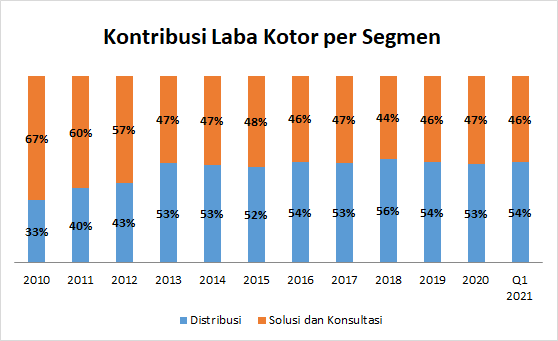
Namun sebenarnya kontribusi laba kotor dari segmen solusi & konsultasi berada pada level yang cukup tinggi, hampir mengimbangi laba kotor yang dapat dihasilkan oleh segmen distribusi.
Lihat data lengkap
| Periode / kelompok | Distribusi (%) | Solusi dan konsultasi (%) |
|---|---|---|
| 2010 | 33 | 67 |
| 2011 | 40 | 60 |
| 2012 | 43 | 57 |
| 2013 | 53 | 47 |
| 2014 | 53 | 47 |
| 2015 | 52 | 48 |
| 2016 | 54 | 46 |
| 2017 | 53 | 47 |
| 2018 | 56 | 44 |
| 2019 | 54 | 46 |
| 2020 | 53 | 47 |
| Q1 2021 | 54 | 46 |
Transkripsi gambar asli Dampak-3.png. Kontribusi laba kotor sesuai grafik, bukan kontribusi penjualan. FY dan Q1 memiliki cakupan berbeda.
Lihat gambar sumber
Bagaimana bisa bisnis solusi & konsultasi yang hanya mewakili 25% penjualan dapat menyumbangkan 46% laba kotor?
Sederhana. Karena sifatnya sebagai bisnis jasa, sehingga lebih mudah mengatur biaya operasional yang dikeluarkan.
Kebanyakan investor mungkin akan menghentikan analisisnya sampai disini. Lalu menyimpulkan bahwa MTDL harus lebih fokus ke segmen solusi & konsultasi agar bisa mendapatkan margin laba yang lebih tebal.
Kami punya pendapat lain.
Nature dari bisnis solusi & konsultasi mirip seperti bisnis "komoditas" yang tidak memiliki diferensiasi signifikan. Hampir tidak ada barrier to entry di industri ini. Mirip dengan industri data center yang kita bahas sebelumnya.
Siapapun akan kesulitan untuk membangun skala ekonomi apalagi durable competitive advantage pada industri ini.
Kompetitor MTDL pada segmen ini? Banyak.
Mulai dari perusahaan Tbk seperti MLPT dan ASGR, consulting firm top dunia seperti Accenture, Deloitte, KPMG, McKinsey, IBM Global Technology Services hingga firma lain yang sekarang masih berkantor di garasi atau kamar apartemen ukuran 3x3 meter.
Economic moat MTDL justru berasal dari segmen bisnis yang kelihatannya sepele yaitu distribusi.
Economic moat MTDL mulai dibangun ketika perusahaan melakukan pendirian usaha patungan dengan perusahaan asal Taiwan Synnex Technology International Corp, pemain distribusi IT terbesar ketiga di dunia dan terbesar di Asia. Kerjasama MTDL dengan Synnex membuka akses ke lebih banyak prinsipal IT di seluruh dunia.
Bisnis distribusi MTDL yang dikelola bersama Synnex lah yang menjadi diferensiasi utama MTDL dengan perusahaan IT lainnya.
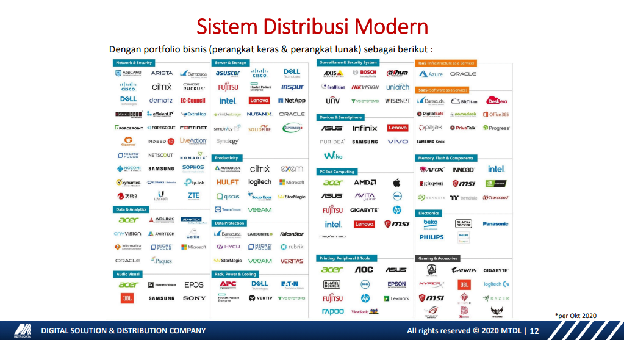
Karena sebagian besar produk IT berasal dari luar negeri, kerja sama MTDL dengan pemain global Synnex adalah keuntungan tersendiri bagi pemain domestik seperti MTDL.
Selama pesaing-pesaing MTDL pada bisnis distribusi tidak menjalin kerjasama kemitraan dengan bisnis sekuat Synnex, menurut kami akan sulit bagi mereka untuk menyaingi skala ekonomi MTDL.
MTDL pun akan terus bertumbuh secara profitable dalam jangka panjang. Bisnis distribusi MTDL dilindungi oleh wide economic moat!
Masih Bertumbuh, Minim Risiko
Value sebuah aset bukan hanya ditentukan oleh seberapa besar cash flow-nya bisa bertumbuh di masa depan, tetapi juga seberapa besar risiko/ketidakpastian dari cash flow tersebut.
Ingat. Bukan cuma high growth company yang layak dihargai dengan PE ratio yang lebih tinggi, low risk growth company juga.
Ada beberapa indikator penilaian kualitatif dalam mengidentifikasi low risk growth company. Di antaranya:
-
Apa Economic moat yang melindungi profitabilitas bisnis tersebut? Seberapa mudah untuk ditiru?
Keamanan rantai pasokan prinsipal IT dunia yang diamankan oleh kerjasama kemitraan.
Sulit ditiru oleh pesaing lain. Karena membutuhkan capital yang besar. High barrier to entry.
-
Seberapa besar ruang pertumbuhan ke depan?
Tren gaming yang masih relevan bahkan terus meningkat merupakan satu katalis positif pertumbuhan bisnis distribusi. Dengan keunikannya, perangkat gaming juga memberikan margin laba yang lebih tebal.
Dalam riset dari newzoo.com pada tahun 2019, Indonesia menjadi salah satu pasar video game terbesar di Asia Pasifik dengan angka mencapai US$ 941 juta (sekitar Rp 13 triliun) dan menjadi pangsa pasar urutan 16 dunia. Jumlah gamers di Indonesia bahkan mencapai 43,7 juta orang.
-
Transformasi Digital di berbagai sektor. Salah satu layanan ekonomi digital yang berpeluang besar untuk tumbuh pesat adalah industri fintech. Menurut riset Google, Temasek, dan Bain & Company, sekitar 92 juta penduduk dewasa Indonesia masih unbanked atau belum memiliki rekening bank. Di antara 89 juta penduduk dewasa yang memiliki rekening, lebih dari separuhnya bahkan masih underbanked karena belum pernah mendapatkan layanan keuangan seperti pinjaman, investasi, dan asuransi.
Karena itulah, fintech yang mengandalkan kecepatan dan kemudahan proses dapat tumbuh subur dan berkembang pesat di Indonesia.
Bank-bank konvensional juga tidak mau kalah. Mereka semakin menggiatkan investasi belanja modal untuk mengembangkan solusi digital Application Programming Interface (API).
Serta untuk menghadapi era Revolusi Industri 4.0, sektor manufaktur semakin gencar mengadopsi teknologi digital terbaru, seperti artificial inteligence (AI), machine learning, serta Internet of Things (IoT).
-
Risiko apa saja yang harus dikelola perusahaan? Seberapa besar kemungkinannya untuk terjadi?
Dengan model bisnis boring seperti ini, risiko yang paling mungkin terjadi adalah ketidaksesuaian pengelolaan modal kerja.
Kehati-hatian manajemen lebih penting daripada sembarangan memakai capital untuk melakukan investasi atau bahkan merger & akuisisi.
Salah satu contoh risiko yang bisa dimitigasi adalah bersikap masa bodo dengan tidak sembarangan bergabung dalam hype data center.
-
Apakah manajemen bisa dipercaya untuk menciptakan value bagi pemegang saham dalam jangka panjang?
Untuk bullet point terakhir, kami akan berikan anda kebebasan dalam memberikan penilaian. Toh, MTDL masih dipimpin oleh CEO yang sama dalam 10 tahun terakhir. Tentu ada track record panjang yang bisa dinilai.
Satu insight dari kami:
Manajemen MTDL tidak perlu FOMO dengan perusahaan lain yang dapat cuan dari data center/cloud. Karena dengan majunya tekologi, MTDL masih bakal kebagian cuan dengan model bisnisnya sendiri.
Sementara itu, MTDL juga tidak menanggung risiko apapun jika ternyata pada akhirnya para penyedia layanan data center/cloud harus berbagi kue yang terlalu sedikit.
“Don’t dig for gold, sell shovels”
DISCLAIMER:
Artikel di atas dibuat semata untuk tujuan penyediaan referensi dan edukasi, bukan rekomendasi untuk keputusan keuangan dan investasi tertentu. Setiap pihak bertanggung jawab penuh atas keputusan keuangan dan investasi yang dibuatnya sendiri.
Penulis tidak memiliki posisi di saham MTDL. Analisis dibuat berdasarkan sumber-sumber yang dapat dipertanggungjawabkan dan dimuat sebagaimana adanya.
Sumber & edisi
Naskah oleh Fachry Nuzuli, pertama terbit 22 Juni 2021. Edisi digital: 6 Oktober 2026. Batas informasi: 22 Juni 2021, menggunakan tanggal publikasi sebagai batas atas.
Isi naskah dan urutan pembahasan dipertahankan. Keterangan sumber di setiap visual menjelaskan data yang tersedia. Gambar yang belum tersedia ditandai pada posisinya.
Publikasi asli ↗