Apa itu saham compounder?
Audiens setia INVESTABOOK tentu sudah tidak asing dengan istilah saham compounder.
Saham Compounder merupakan kumpulan saham —semacam indeks— yang kami susun berdasarkan performa individu yang didasari oleh kinerja fundamental saham-saham tersebut. Jika indeks tersebut perlu diberi nama khusus, kami akan menamainya dengan istilah Compounder Universe.
Kinerja perusahaan yang tergabung dalam compounder universe tentunya sangat resilient. Ketika makro ekonomi mengalami perlambatan pada tahun 2014 dan resesi di tahun 2020, perusahaan-perusahaan compounder masih mampu mencetak laba dan unggul jauh dibanding pemain lain pada sektor yang sama.
Kami sudah memberikan contohnya pada beberapa artikel sebelum ini seperti BBCA hingga CPIN. Kami juga memberikan kontrasnya pada bisnis yang tidak masuk compounder universe seperti TLKM dan UNVR.
Jika kamu cukup jeli, sebenarnya saham-saham compounder memiliki beberapa kemiripan mengenai keputusan manajemen dalam menjalankan bisnisnya. Karena itulah perusahaan mampu menghasilkan output yang cenderung sama. Sekalipun compounder universe diisi oleh perusahaan-perusahaan dari lintas industri.
Pernyataan tersebut mungkin sedikit menggelitik bagi para pengamat pasar saham, mungkin kamu salah satunya.
Bagaimana dengan perusahaan pertambangan batubara? Bukannya batubara itu komoditas? Jelas-jelas bisnis komoditas itu siklikal!
Pertanyaan bernada sama —dengan tone yang lebih bersahabat tentunya— pernah ditanyakan oleh seorang audiens INVESTABOOK, ketika kami mengadakan kampanye perkenalan Quality Investing sekitar 18 pekan yang lalu. Jawabannya pun sudah kami utarakan sedemikian rupa.
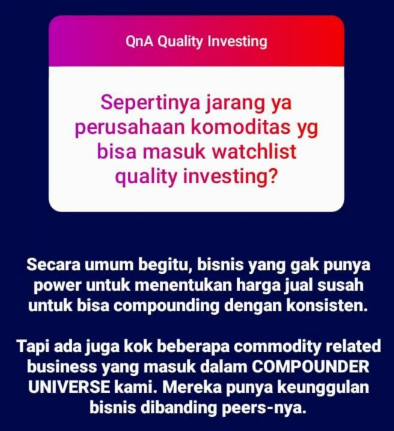
Saatnya pembuktian. Ternyata memang ada beberapa saham yang lolos screening quality compounder padahal bisnisnya berbasis komoditi.
Setelah Charoen Pokphand (CPIN), kini tiba saatnya untuk membuka identitas commodity related business lain yang berhasil masuk ke compounder universe oleh INVESTABOOK. Perusahaan tersebut adalah:
PT Bukit Asam Tbk. (PTBA).
Apa Syaratnya Agar Bisa Masuk Compounder Universe?
Syaratnya sederhana. Namun tidak mudah mengeksekusinya.
Perusahaan harus mampu menjaga ROE pada level yang tinggi sambil menumbuhkan nilai ekuitas (reinvestasi) setiap tahunnya. Hasil ini hanya bisa didapat dengan meningkatkan laba bersih per tahun dalam timeframe jangka panjang.
Sederhana, bukan?
Namun faktanya banyak perusahaan well-known sekalipun yang gagal compounding. Contohnya TLKM dan ASII yang selalu menahan laba dalam jumlah besar, namun tetap gagal mengkonversinya menjadi laba yang lebih besar di tahun berikutnya.
Atau perusahaan bonafide lain yang sebenarnya bisnisnya masih sangat bagus. Namun sudah menyerah untuk compounding dengan membagikan seluruh labanya sebagai dividen. Dengan kata lain, menghentikan usaha reinvestasinya. Ya, perusahaan yang dimaksud adalah UNVR.
Kamu pasti tidak ingin saham pilihanmu berakhir seperti saham "big caps" di atas. Karena itulah, kami menyeleksi beberapa saham potensial yang memiliki kualitas bisnis luar biasa dan masih berpotensi untuk compounding di masa depan.
Dalam proses pemilihan saham compounder tersebut kami memperkenalkan investment philosophy yang diterapkan oleh Chuck Akre pada Asset Management Firm buatannya (Akre Capital Management) yang dia sebut sebagai kursi 3 kaki.
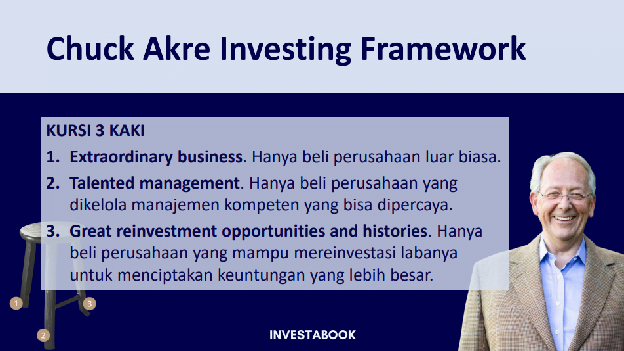
Filosofi ini sukses membawa Chuck Akre meraih 100 Baggers (>10.000%) lewat saham Berkshire Hathaway (BRK) dan American Tower (AMT).
Now the real question is:
Benarkah PTBA memiliki ketiga kaki tersebut?
1. Bisnis Luar Biasa
Kami tidak pernah bosan untuk mengungkapkan hal yang sama terus menerus.
Berulang kali kami mengatakan bahwa bisnis yang berkualitas bukan hanya dilihat dari profitabilitasnya ketika makro ekonomi sedang mengalami ekspansi. Namun juga dilihat ketika makro ekonomi sedang mengalami cobaan seperti perlambatan ataupun resesi.
Apa kesamaan yang membuat CPIN, BBCA dan PTBA mampu menembus daftar saham compounder?
Kemampuan mereka untuk bertahan di saat makro ekonomi sedang sakit.
Data perbandingan ROE 10 tahun terakhir berikut bisa menjadi petunjuk.
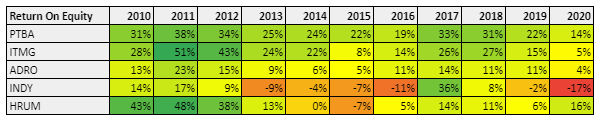
Mungkin PTBA tidak selalu menjadi yang terhijau pada tahun-tahun baik. Namun ketika makro ekonomi sedang memburuk, dapat dilihat ketika profitabilitas perusahaan lain mulai menurun, PTBA tetap mampu mencatatkan ROE dua digit.
Beginilah karakter dari saham compounder. Ketika ekonomi sedang booming, besar kemungkinan bagi bisnis untuk mencetak profitabilitas yang medioker dibanding perusahaan sejenis. Namun ketika ekonomi mengalami perlambatan bahkan resesi, bisnis compounder akan sangat menonjol dibandingkan *peers-*nya.
Kita "membayar" kualitas dari saham compounder bukan hanya untuk potensi pertumbuhannya di masa depan, namun juga kemampuannya untuk memitigasi resiko terburuk yang tidak pernah kita duga.
Apa rahasia bisnis luar biasa PTBA?
Seperti biasa, kita akan bongkar ROE-nya dengan analisis DuPont.
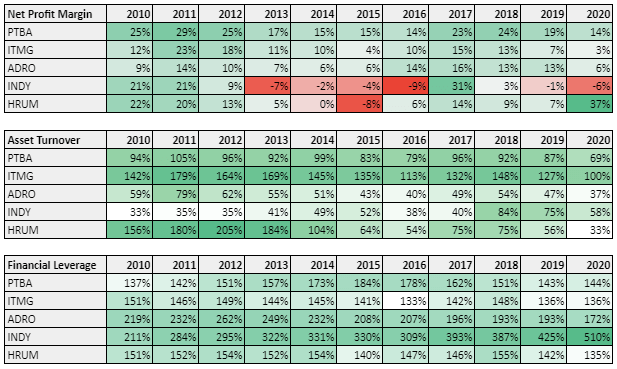
Dapat kita lihat, PTBA bersama ADRO dan ITMG mencatatkan kinerja profitabilitas yang cukup baik tanpa sekalipun mengalami kerugian dalam 10 tahun terakhir.
Akan tetapi jika kita fokus pada Net Profit Margin, terbukti bahwa PTBA sangat tangguh dengan kemampuannya untuk selalu mencatatkan margin laba bersih di atas 13%.
Catatan ini akan semakin superior jika kita hanya berfokus pada tahun-tahun buruk. Dalam siklus 10 tahun terakhir, kita bisa lihat tahun buruk bagi perusahaan batubara adalah tahun 2015 dan 2020.
(Kita keluarkan INDY dan HRUM karena disparitas kinerja yang terlalu signifikan).
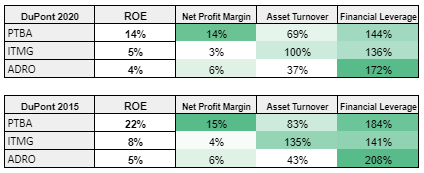
Ternyata PTBA tidak mengandalkan asset turnover yang cepat, ataupun financial leverage yang tinggi. Kekuatan sebenarnya dari PTBA adalah margin laba yang tebal, bahkan di saat ekonomi sedang terpuruk.
ITMG memang mampu beroperasi dengan perputaran aset yang cepat, namun tidak berhasil mendapatkan margin laba yang tebal pada prosesnya.
Sementara itu ADRO selalu mengalami kesulitan untuk mencatatkan margin laba yang tebal ataupun mempercepat penjualan. Sehingga untuk meningkatkan profitabilitas perusahaan, ADRO harus menambah beban utang (financial leverage), yang pada akhirnya semakin menggerus bottom line ADRO. Karena itulah kinerja ADRO jadi terlihat medioker apabila disandingkan dengan PTBA dan ITMG.
Agar sukses di bisnis batubara, perusahaan harus mampu memutar aset dengan cepat sambil tetap mempertahankan margin laba yang tebal. Serta menggunakan pembiayaan yang lebih konservatif, dengan kata lain minim utang.
Efisien dari segi penjualan, biaya serta pemodalan.
Strategi Low Cost yang Efisien
Bisnis komoditas seperti batubara memiliki satu tantangan besar yang sudah menjadi risiko bawaan, yaitu tidak adanya kemampuan perusahaan untuk mengatur harga (lack of pricing power).
Karena itulah langkah paling straighforward adalah melakukan cost eficiency. Semakin rendah cost basis-nya, semakin besar laba yang bisa dihasilkan. Perusahaan yang bergerak di bisnis batubara harus konservatif dalam pengendalian cost, sehingga ketika harga batubara mulai jatuh, perusahaan masih mampu menghasilkan laba bersih. Dan ketika harga batubara naik, perusahaan justru dapat menghasilkan laba yang lebih tinggi.
Kunci kesuksesan PTBA adalah penerapan strategi low cost yang konservatif. Coba kita bandingkan komposisi cost ADRO dengan PTBA.
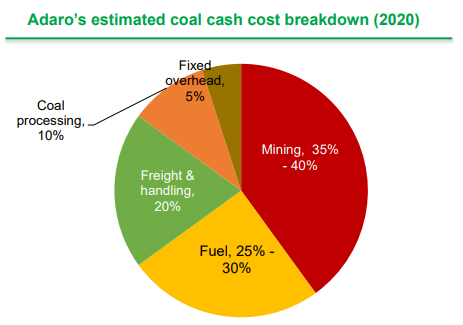
Cash cost ADRO masih didominasi oleh biaya pertambangan (mining), BBM (fuel) dan pengiriman & pembongkaran (freight & handling).
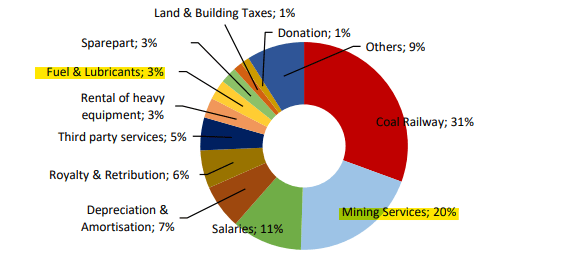
Sementara itu cash cost PTBA juga cukup besar pada jasa pertambangan (mining services) dan pengiriman (coal railway), namun perbedaannya sangat signifikan pada biaya BBM (fuel). Rahasianya adalah jasa pertambangan PTBA yang juga menggunakan tenaga listrik. Ditambah lagi, listrik yang digunakan berasal dari PLTU milik PTBA sendiri yang kuotanya tidak terpakai.
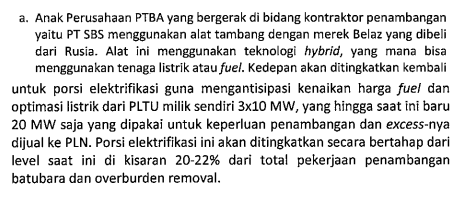
Listrik yang dihasilkan oleh PLTU internal inilah yang dipakai oleh PTBA untuk menggantikan biaya BBM, sehingga operasional PTBA bisa lebih hemat.
Value Chain BUMN Sebagai End-Buyer
Saat menganalisa perusahaan batubara, analis sering kali overstressed dengan negara tujuan penjualan daripada "siapa pembeli batubaranya?"
Mungkin kamu juga sering dengar kalau tujuan penjualan PTBA adalah pasar domestik, sementara tujuan penjualan ITMG adalah pasar ekspor. Padahal informasi mendetail tentang perusahaan yang membeli supply sangat penting untuk mengestimasi daya tawar suatu perusahaan terhadap pembelinya.
Daftar piutang ITMG pada tahun 2020 berikut menyimpan informasi unik.
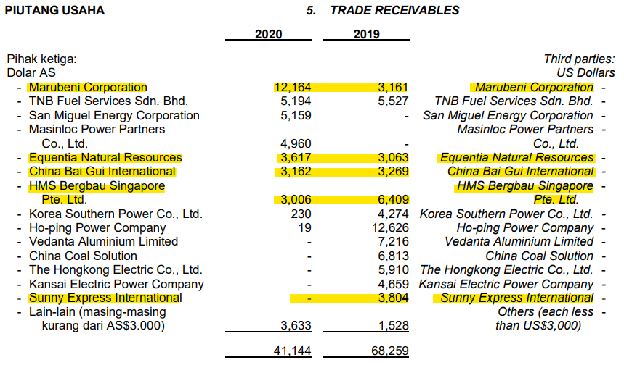
Perusahaan yang di highlight kuning adalah perusahaan dengan model bisnis trading komoditas. Sementara yang tidak di highlight terdiri dari beberapa perusahaan energi ataupun perusahaan yang memanfaatkan batubara untuk kebutuhan internal. Ternyata mayoritas pelanggan ITMG adalah perusahaan trading, bukan end-buyer.
Mungkin kamu berpikir perbedaan jumlahnya tidak signifikan jika dilihat secara proporsional. Namun kondisi tersebut merupakan efek dari rendahnya demand akan batubara akibat pandemi yang terjadi di tahun 2020.
Mundur ke tahun 2018, saat harga batubara berada pada level yang cukup memuaskan bagi para produsen batubara, penjualan ITMG kepada perusahaan trading justru lebih dominan. Bahkan top 3 daftar piutang diisi oleh perusahaan trading.
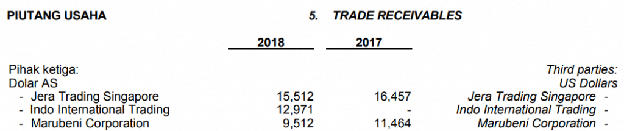
Sudah ketemu benang merahnya?
Ya, semakin tinggi harga jual batubara di pasar komoditas, maka penjualan ITMG akan semakin cemerlang. Namun daya tawar ITMG terhadap pembeli sebenarnya lebih rendah. Karena pembeli adalah perusahaan trading yang melakukan transaksi jual beli batubara hanya ketika berpotensi memberikan keuntungan.
Berbeda dengan ITMG, PTBA punya cara mainnya sendiri.
PTBA merupakan perusahaan yang tergabung dalam konglomerasi milik negara. Sedikit banyak, status BUMN masih melekat pada PTBA. Sehingga irisan bisnis dengan perusahaan berelasi yang juga merupakan BUMN tidak bisa dihindari.
Pada tahun 2020, PTBA membukukan transaksi penjualan kepada pihak berelasi yang jumlahnya tidak kurang dari 75% penjualan batubara di wilayah domestik. Pihak berelasi tersebut adalah Perusahaan Listrik Negara (PLN) dan PT Indonesia Power yang merupakan anak usaha PLN.
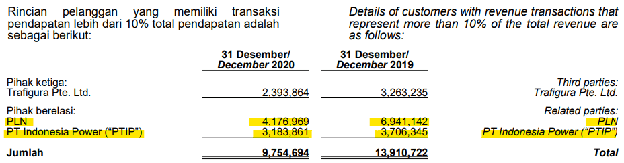
Perlu diketahui, penjualan bersih PTBA per 2020 adalah 17.3 triliun rupiah. Dengan kata lain PTBA berhasil "mengamankan" 41% penjualan batubaranya kepada perusahaan end-buyer, bukan kepada trading company yang tentunya masih menginginkan margin laba dari hasil beli jual.
Perbedaan komposisi pembeli ini tentunya memberikan gambaran kekuatan masing-masing perusahaan dari segi bargaining power atau daya tawar terhadap pembelinya.
Semakin banyak komposisi pembeli yang merupakan end-buyer, semakin tebal potensi margin laba yang bisa diraih perusahaan. Namun sebanyak apapun trader yang membeli dari perusahaan, tidak dapat mengindikasikan bahwa perusahaan akan memiliki margin laba yang tebal. Pada dasarnya trading company membeli batubara karena ingin menjualnya kembali, di harga yang lebih tinggi tentunya.
PLN punya Willingness to Pay yang Tinggi
Tenang. Pandangan kami terhadap BUMN masih belum berubah. Kami masih melihat status BUMN sebagai discount daripada added value.
Namun tak bisa dipungkiri bahwa PTBA yang merupakan anak usaha BUMN tetap bisa profit dan menciptakan nilai jangka panjang dengan model bisnisnya saat ini. Kerjasama antar BUMN pun cenderung menguntungkan PTBA dalam prosesnya.
Selain keuntungan value chain yang sudah dibahas, keuntungan lain yang didapat PTBA ada pada kebijakan Domestic Market Obligation (DMO). DMO adalah ketentuan agar perusahaan yang beroperasi di Indonesia menjual batubara kepada PLN —sebagai perwakilan negara— sebanyak 25% dari rencana produksi.
Di sinilah keuntungan PTBA sebagai produsen batubara yang dimiliki oleh negara. "Kebetulan" batubara yang dibutuhkan oleh PLN adalah batubara berkalori rendah. Cocok sekali dengan mayoritas batubara yang diproduksi oleh PTBA.
Kondisi ini membuat PTBA mempunyai bargain power yang tinggi terhadap PLN. Sehingga ada kesepakatan khusus antara kedua perusahaan yang menguntungkan PTBA dari segi logistik.
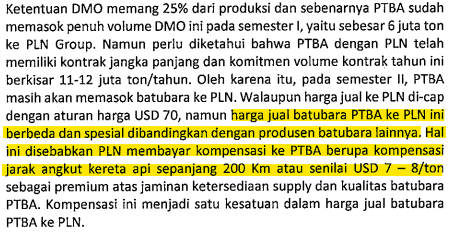
Di samping keistimewaan tersebut, PTBA juga diuntungkan dari segi administrasi. PTBA bisa "menjual" kuota DMO mereka pada perusahaan batubara lain. Alasan suatu perusahaan "membeli" kuota DMO bisa bervariasi. Namun biasanya karena ketidakcocokan supply batubara milik mereka dengan demand dari PLN.
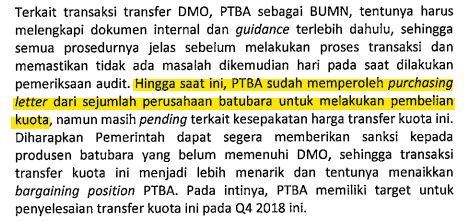
PTBA sebagai produsen batubara berkalori rendah sangat diuntungkan dengan kebutuhan PLN dan kepentingannya untuk terus menyediakan listrik bagi masyarakat.
Peluang yang selalu terbuka untuk kesepakatan transfer kuota DMO juga menjadi suatu keunggulan bagi PTBA.
Keberadaan buyer pasti dengan willingness to pay yang tinggi, serta operasional yang cost efficient dapat memitigasi efek volatilitas harga batubara pada bottom line PTBA.
2. Manajemen Handal
Poin kedua ini adalah yang paling sulit kami justifikasi ketika membahas PTBA. Sejarahnya sebagai mantan BUMN tentunya dapat menurunkan poin PTBA dari sudut pandang INVESTABOOK. Audiens setia INVESTABOOK pasti sudah familiar dengan istilah BUMN Discount yang pernah kami munculkan di artikel TLKM, BBCA dan BUMN Konstruksi.
Status BUMN tersebut memang sudah "hilang" sejak Inalum mengakuisisi PTBA dalam rangka pembentukan holding pertambangan. Namun tetap saja pimpinan tertinggi PTBA adalah negara.
Salah satu BUMN Discount yang paling menonjol adalah, PTBA sempat kehilangan taringnya untuk reinvestasi karena dijadikan "sapi perah" oleh induk usahanya (Inalum) dalam misi "Nasionalisasi Freeport".
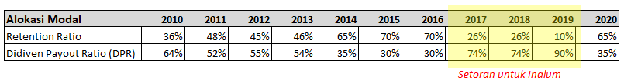
Struktur organisasi BUMN juga bisa menjadi catatan khusus bagi investor retail yang hanya punya akses kecil ke saham perusahaan. Safety net bagi investor retail bisa meyakinkan hanya jika "manajemen profesional" yang ditunjuk untuk memimpin jalannya perusahaan bersedia fokus pada long term view daripada insentif dan bonus secara kuartalan.
Baru-baru ini pun, struktur direksi PTBA mengalami perombakan oleh Erick Thohir, Menteri BUMN.
Suryo Eko Hadianto yang baru diangkat menjadi Direktur Utama sebenarnya sudah menjadi bagian dari PTBA sejak tahun 1991. Apakah pak Suryo dapat menjadi suksesor yang lebih handal dari manajemen sebelumnya?
Due diligence serta judgement pribadi sangat esensial untuk menjawab pertanyaan tersebut. Keduanya adalah skill set yang dibutuhkan oleh investor yang ingin berinvestasi di perusahaan yang dikelola oleh orang lain.
It's either a professional manager or owner-operator. Keduanya memiliki risk & reward yang berbeda.
Pada perusahaan yang dikelola oleh manajemen profesional, risiko investor (kehilangan modal) dan risiko direksi (kehilangan pekerjaan) sebenarnya punya irisan, yaitu sama-sama terjadi ketika bisnis perusahaan mengalami kejatuhan. Maka dari itu, kepentingan investor dan direksi sedikit banyak masih bisa align.
Status sebagai BUMN (atau anak BUMN) tidak serta merta membuat perusahaan jadi "tak layak investasi".
Jika sebuah BUMN mampu membentuk keunggulan kompetitif terlepas dari status BUMN-nya, maka perusahaan tersebut bisa jadi menarik untuk investasi jangka panjang.
Apakah direksi dan psp (pemegang saham pengendali) PTBA memiliki long term view?
Pertanyaan tersebut bisa terjawab dengan melihat aksi korporasi terakhir PTBA. Banyak investor dan analis dibuat terkejut dengan keputusan dividend payout ratio (DPR) yang "hanya" 35% dari keseluruhan laba bersih tahun buku 2020.
Padahal kalau kita melihat manfaatnya dalam jangka panjang, manajemen PTBA sudah cukup bijak dengan memutuskan untuk menahan laba sebanyak 65% ditengah "ketidakpastian" masa depan batubara. Sungguh keputusan yang patut disambut baik oleh para long term investor.
Apakah tahun depan PTBA baru akan menetapkan DPR besar?
Menurut kami, kemungkinannya sangat kecil. Apalagi Inalum sebagai induk usahanya sudah mempunyai sapi perah baru yaitu PT Freeport Indonesia.
Untuk beberapa tahun kedepan, PTBA akan diberikan kebebasan dalam menumpuk laba untuk diputar kembali. Keputusan ini in-line dengan tuntutan agar perusahaan bisa diversifikasi ke green energy di masa depan.
Apakah DPR kecil ini bisa menjadi clue manajemen yang handal?
Kami sepakat bahwa perusahaan bagus yang tidak melakukan reinvestasi adalah perusahaan yang menyia-nyiakan kualitasnya. Good Company but no reinvestment = Useless Quality.
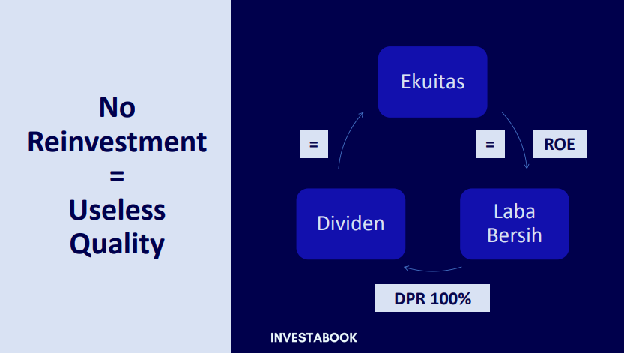
Dengan statement di atas, maka kita bisa mengatakan bahwa:
"Perusahaan bagus dengan reinvestasi yang terukur = bisnis compounder dengan kualitas luar biasa"
Tentu dengan syarat ROE tinggi, serta pertumbuhan laba dan ekuitas yang proporsional.
3. Peluang Reinvestasi
Seperti yang sudah kita ketahui, konsumsi batubara dunia diperkirakan akan segera melambat. Concern akan pencemaran lingkungan dan pemanasan global, membuat negara-negara besar mulai mengakselerasi transisi menuju energi bersih.
Pelaku bisnis di seluruh dunia mulai mengadopsi standar operasi yang lebih minim emisi. Komunitas investasi pun memperkenalkan konsep Environmental, Social, & Governance (ESG) sebagai standar bisnis layak investasi.
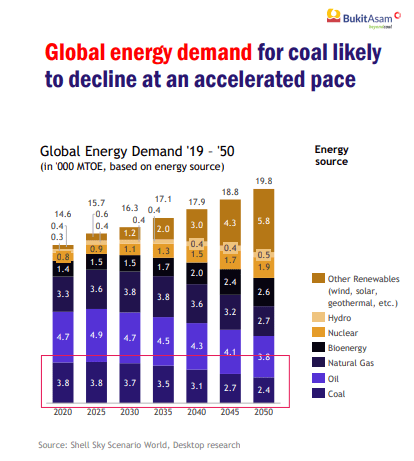
"Ini juga terkait dengan Paris Agreement. Hampir semua menekan bisnis batu bara. Bahkan pembiayaan untuk pengembangan bisnis batu bara makin sulit didapatkan karena pasar makin menyempit,"
Suryo Eko Hadianto
Bukan cuma green energy yang di-push penggunaannya, pemakaian batubara juga ditekan pertumbuhannya.
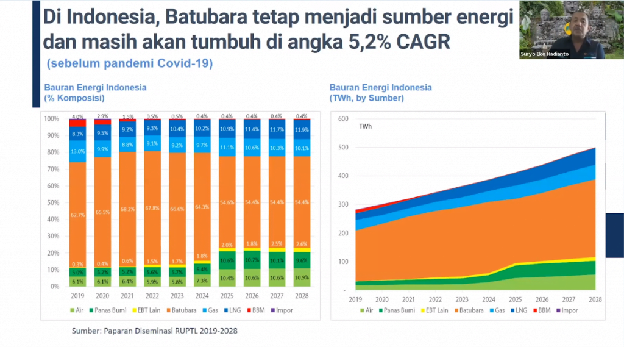
Akan tetapi, di Indonesia sendiri dialog yang dibunyikan dan adaptasi riil Energi Baru & Terbarukan (EBT) tampaknya belum berjumpa di tengah. Masih "jauh panggang dari api".
Progres pengembangan energi bersih di Indonesia, kenyataanya masih berjalan cukup lambat.
Pemerintah menargetkan porsi Energi Baru & Terbarukan sebesar 23% pada tahun 2025. Namun, realisasi pada tahun 2020 hanya mencapai 11.51%.
Still a long way to go.
Porsi penggunaan batubara domestik masih tinggi dan masih akan terus bertumbuh. Hal ini dapat terjadi karena Indonesia masih memiliki cadangan yang mencukupi. Ditambah lagi, Indonesia masih butuh sumber energi murah agar produk dari berbagai industri dapat memiliki nilai kompetitif.
Bagaimana PTBA menyikapi kondisi ini?
Asimilasi antara tekanan global untuk adaptasi energi bersih dengan kebutuhan domestik akan batubara, mengantarkan PTBA sampai ke titik saat ini.
Beyond Coal yang sekarang menjadi moto kebanggaan PTBA, mempunyai makna:
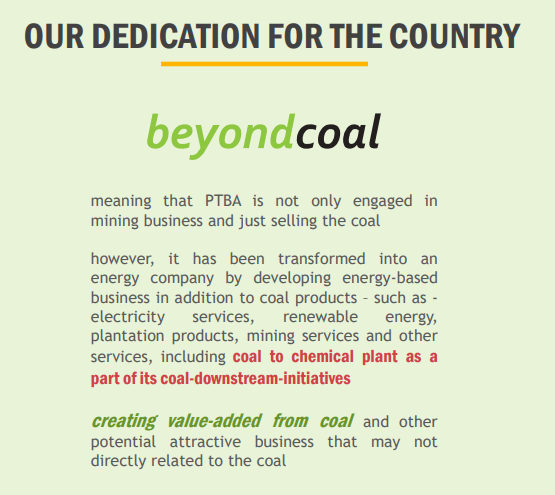
"PTBA tidak hanya terpaku pada bisnis pertambangan dan jual beli batubara.
PTBA sudah bertransformasi menjadi perusahaan energi dengan mengembangkan bisnis berbasis energi disamping produksi batubara, seperti layanan kelistrikan, energi terbarukan, produk plantation, dan layanan lain termasuk coal to chemical sebagai bagian hilirisasi batubara.
Menciptakan value added dari batubara dan bisnis potensial lainnya yang mungkin tidak terikat dengan batubara."
Peluang reinvestasi masih terbuka lebar. Portofolio PTBA —atau lebih tepat disebut calon portofolio— akan menjadi sangat luas nantinya.
Saat ini PTBA telah mengeksekusi pembangunan PLTS (Pembangkit Listrik Tenaga Surya). Model pertama sudah dipasang di Bandara Soekarno Hatta per 2020 kemarin.
Selain itu, agenda hilirisasi batubara menuju Dymethil Ether (DME) yang akan dikerjakan bersama Pertamina juga sudah ada kemajuan dengan mendapatkan partner strategis Air Products. Nantinya proyek ini ditargetkan untuk menghasilkan DME 1.4 juta ton per tahun untuk setiap 6 juta ton batubara yang digunakan sebagai bahan bakunya.
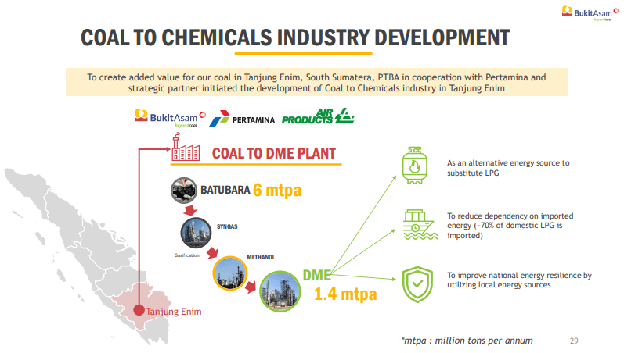
Hilirisasi bukannya dijalankan tanpa melihat faktor keekonomisan. Dalam prosesnya, batubara yang dimanfaatkan untuk hilirisasi adalah batubara kualitas rendah.
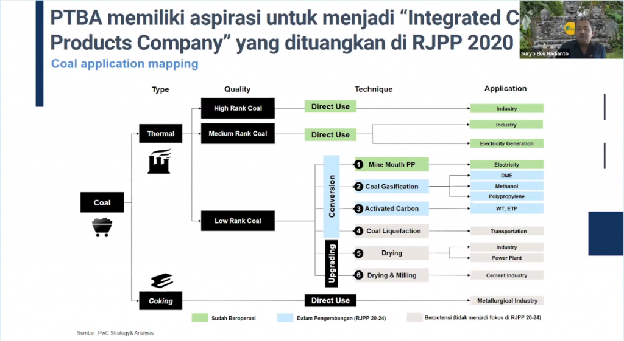
Proses penambahan value terhadap barang "buangan". Sekayuh dua pulau. Sebatu dua burung.
What else could be better?
PTBA sudah berada pada jalur yang tepat. Tinggal eksekusinya saja yang perlu diperkuat.
Negara sebagai pemegang saham pengendali pun sudah menegaskan bahwa PTBA sedang memasuki fase re-development dengan menahan 65% laba untuk jangka panjang.
"Laba ditahan, adalah sumber pendanaan yang berada di urutan terbaik kedua setelah utang tidak berbunga (non interest bearing leverage)."
Quality Investing Course
Memang keputusan Dividend Payout Ratio yang terjun hingga 35% (dari 90% di tahun sebelumnya), menjauhkan PTBA dari para investor yang dividend fetish. Namun bagi para quality investor, tentu ini adalah kesempatan menarik.
Pilihan manajemen dalam menghimpun pendanaan dengan menahan laba, adalah bukti konservatisme yang dibutuhkan oleh saham compounder agar bisa terus compounding.
4. Valuasi: Kaki Ke-4 yang Sering Dilewatkan
Katakanlah kamu berhasil menemukan kursi 3 kaki yang indah serta kokoh. Kamu sangat ingin segera memilikinya. Lantas bolehkah kamu segera membawanya pulang? Tentu saja tidak boleh.
Kamu masih harus melewati proses purchasing. Kamu harus membelinya.
Sebelum membeli, kamu masih harus mengetahui harga jualnya. Lalu menilai, apakah harga jualnya wajar, atau tidak?
Inilah yang namanya valuasi. Nilai kursi tersebut bisa berbeda-beda menurut orang yang melihatnya. Sangat mungkin nilai kursi 3 kaki yang diminta penjual lebih rendah daripada nilainya menurut pandangan kamu. Dapat barang murah dong?
Sekarang kita masuk ke konteks PTBA.
Banyak pelaku pasar yang dibuat bingung dengan fenomena harga saham PTBA yang tidak ikut terangkat naik padahal harga batubara acuan terus-terusan berada pada level diatas 120 USD. Sekilas, saham PTBA ini terlihat sedang dijual sangat murah.
Namun apakah saat ini PTBA —sebuah perusahaan dengan 3 kaki yang cukup kokoh— benar-benar sedang diperdagangkan pada harga jual yang murah?
Dalam menilai aset penghasil kas seperti saham, judgment murah atau mahal dinilai dari potensi arus kas yang dapat dihasilkannya di masa depan.
Harga Saham Hari Ini adalah Gambaran Ekspektasi Market
Valuasi saham melibatkan asumsi arus kas masa depan yang akan bertumbuh mengikuti asumsi pertumbuhan perusahaan di masa depan, serta dikurangi oleh risiko yang bisa mengurangi nilai pertumbuhan di masa depan.
Bahasa kerennya adalah Discounted Cash Flow (DCF).
3 magic word dalam valuasi intrinsik (DCF):
Arus kas, Pertumbuhan, Risiko
Sifatnya yang forward looking sering kali menimbulkan keraguan bagi para pelaku pasar untuk melakukan valuasi. Karena asumsi akan masa depan biasanya mengandung subjektivitas yang tinggi.
Well guess what, valuasi memang sarat akan subjektivitas. Karena itulah kita harus menggunakan asumsi yang berdasar dan transparan. Agar kelak kita bisa mencari tahu kesalahan apa yang kita lakukan saat memproyeksi masa depan.
Dengan melakukan reverse engineering terhadap tiga asumsi penting tersebut, kita bisa pula mengetahui ekspektasi yang diberikan pasar terhadap saham tertentu. Inilah fleksibilitas dari DCF.
"Harga pasar hari ini, adalah gambaran arus kas, pertumbuhan serta risiko yang dipercayai oleh pasar secara kolektif."
Kita bisa mendapatkan jawaban atas kebingungan mengenai "Tidurnya harga saham PTBA ketika harga acuan batubara berada pada level yang sangat tinggi".
Kita hanya perlu me-reverse engineering harga saham hari ini menggunakan metode DCF.
Mulai dari satu-satunya hal yang pasti: harga sahamnya hari ini. Lalu bekerja mundur, atau revese-engineering model DCF dari harga sahamnya. Kita akan mendapatkan jumlah arus kas berupa dividen yang harus dihasilkan perusahaan di masa depan untuk menjustifikasi harga sahamnya hari ini.
Second Level Thinking (Berpikir Seperti Pasar)
Mencoba berpikir seperti market bukan merupakan sebuah kekeliruan. Dengan mencoba menyelami pemikiran pelaku pasar secara kolektif, berarti kamu sudah menerapkan konsep yang disebut second level thinking.
Untuk mendekomposisi ekspektasi market, kamu harus menerapkan second level thinking. Kamu harus berpikir seperti market!
Berapa harga PTBA yang ditetapkan oleh market per hari ini?
Saat model valuasi ini dibuat, harga pasar PTBA berfluktuasi di antara 2.090-2.110. Turun 25% secara ytd.
WHY? Let's debunk it! Mulai berpikir seperti market.
Berapa discount rate PTBA yang sangat mungkin ditetapkan oleh market secara kolektif?
Hasil penjualan PTBA sangat dipengaruhi dan masih akan terus dipengaruhi oleh harga jual komoditas batubara. Padahal, harga komoditas batubara akan selalu berfluktuasi mengikuti supply & demand.
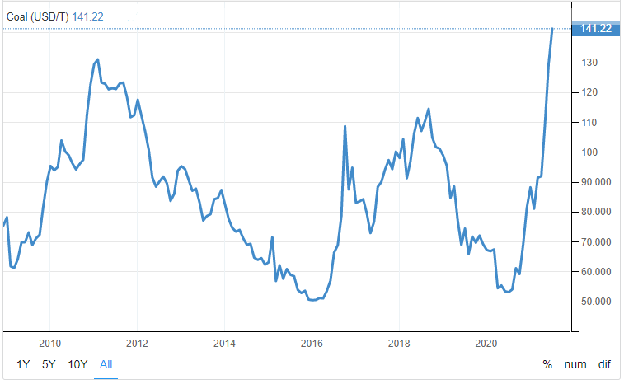
Berapa Equity Risk Premium (ERP) yang dapat meredam harga batubara yang sangat fluktuatif? 5%? 6%? 7%?
Jika INVESTABOOK menetapkan ERP 1,5% untuk perusahaan stable seperti UNVR, berapa ERP yang ditetapkan market untuk PTBA dengan pendapatannya yang sangat dipengaruhi oleh volatilitas harga batubara?
Jangan lupa nantinya ERP akan ditambahkan dengan baseline risk-free rate yang didasari oleh yield obligasi pemerintah 10 tahun (10y bond). Saat model valuasi ini dibuat, yield 10y bond pemerintah Indonesia berada di level 6,47%.
Dengan mempertimbangkan nature bisnis komoditas batubara yang siklikal dan kurangnya toleransi market terhadap volatilitas harga batubara tersebut, sudah sewajarnya market menetapkan discount rate sebesar 12,47% untuk potensi pertumbuhan PTBA. Setara dengan ERP sebesar 6% untuk ekuitas PTBA.
Berapa free cash flow yang akan dibagikan sebagai dividen di masa mendatang?
Harga saham PTBA mulai turun sangat dalam setelah keputusan DPR 35% pada RUPS terakhir. Hingga sekarang, harga saham PTBA belum juga kembali ke harga sebelum RUPS. Dengan kata lain, market yakin bahwa PTBA masih akan terus mempertahankan DPR pada level saat ini.
Dengan memperhitungkan track record pembagian dividen PTBA, kebutuhan reinvestasi di masa mendatang, dan BUMN discount yang memungkinkan PTBA untuk menjadi sapi perah pemerintah sewaktu-waktu, maka asumsi dividend payout ratio (DPR) yang dikenakan market pada PTBA adalah sebagai berikut:
- 35% untuk tahun 2021-2023.
- 40% untuk tahun 2024 dan seterusnya.
Asumsi DPR tersebut memang cukup rendah jika melihat catatan 5 tahun terakhir. Namun market tentu tidak bisa menebak sebesar apa kebutuhan reinvestasi bisnis hilirisasi batubara. Apalagi sekarang PTBA masih di tahap awal investasi menuju portfolio yang terdiversifikasi.
Berapa pertumbuhan dividen PTBA untuk 10 tahun kedepan dan seterusnya?
Memproyeksikan growth rate memang agak tricky. Khususnya pada perusahaan yang berbisnis komoditas. Apalagi mengukur pertumbuhan menurut ekspektasi market.
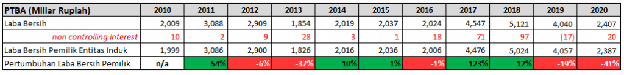
Pada tahun 2017, terjadi pertumbuhan laba bersih signifikan sebanyak 123% setelah turun hanya 1% setahun sebelumnya. Ini yang disebut low base effect dan sangat lumrah terjadi pada bisnis komoditas.
Low base effect adalah anomali pertumbuhan yang sangat signifikan, bukan hanya karena kinerjanya membaik, namun karena penurunan cukup dalam di tahun-tahun sebelumnya.
Setelah melihat harga batubara yang terus bertahan pada level sangat tinggi di tahun 2021 ini, dan mengkombinasikannya dengan low base tahun 2020, market dapat mengekspektasikan pertumbuhan laba bersih 50% yoy di tahun 2021.
Proyeksi yang bahkan belum bisa menyamai laba bersih pada tahun 2019. Memang sepertinya terlalu pesimis, namun melihat harga saham PTBA yang terus turun hingga 25% secara ytd, tampaknya market memang sedang pesimis bukan?
Tahap selanjutnya yaitu memperkirakan ekspekstasi pertumbuhan menurut mareket dari 2022 hingga 2030. Tahap ini cukup sulit, karena harus melalui beberapa proses trial & error.
Pada dasarnya untuk menemukan ekspektasi market terhadap suatu saham, kamu harus melakukan tweak terhadap komponen pembawa value-nya. Dalam hal ini, komponen yang paling rentan untuk terjadinya perbedaan asumsi adalah growth rate.
Setelah proses trial & error yang panjang, kami menemukan estimasi growth rate yang paling rasional dan mencerminkan kondisi market saat ini adalah sebagai berikut:
- 15% untuk tahun 2022 & 2023
- 10% untuk tahun 2024 & 2025
- 7,5% untuk tahun 2026-2030
Serta menetapkan perpetuity growth rate sebesar 4%, mencerminkan pertumbuhan 1% dibawah asumsi kami untuk ekspektasi pertumbuhan ekonomi Indonesia.
Ekspektasi growth rate memang selayaknya diasumsikan untuk selalu positif. Karena keraguan sudah tergambarkan pada discount rate yang ditetapkan.
Inilah potensi pertumbuhan dividen PTBA dengan asumsi-asumsi di atas.
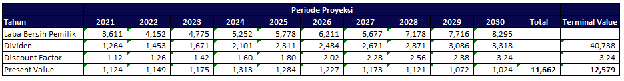
Dengan model valuasi tersebut, nilai intrinsik yang didapat ada pada level 2.108, identik dengan harga pasar saat ini yang ditutup pada level 2.100.
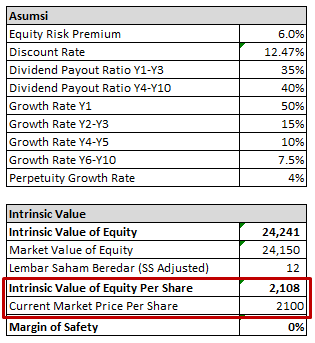
Bagaimana menurut kamu model valuasi ini? Apakah input yang digunakan sudah masuk akal?
Jika kamu berpikir model ini sudah tepat, berarti kamu salah satu pelaku yang ikut berpartisipasi atas penilaian kolektif pasar pada harga hari ini. Mungkin harga saham batubara yang tidak ikut terangkat naik bersama naiknya harga acuan batubara sudah in-line dengan tesismu.
Namun jika kamu memiliki asumsi pertumbuhan berbeda, kamu boleh mengotak-atik angka di atas menggunakan file excel yang sudah kami sediakan.
Valuasi PTBA Reverse DCFDownload
Quality Compounder Cenderung Mempertahankan Kesuksesannya
Kualitas bisnis PTBA bukan terletak pada mekanisme bisnis yang sulit, penggunaan alat berteknologi tinggi, ataupun volume ekspor yang besar ke China. Keunggulan PTBA, sejujurnya, terletak pada konservatisme manajemen dalam menjalankan bisnis dengan memprioritaskan value chain yang ada.
Manajemen PTBA tidak terlalu excited ketika Harga Batubara Acuan (HBA ) naik. Begitu juga ketika HBA turun, manajemen PTBA tidak pernah panik. Buyer memiliki willingness to pay yang tinggi karena kesesuaian karakteristik batubara yang dibutuhkan. Perhatian manajemen hanya perlu tertuju pada kontrak yang sudah disepakati dan akan disepakati. Lalu menjaga produksi batubara pada level yang stabil sesuai kontrak.
Sebagai investor PTBA (jika iya), kamu "tidak perlu" terlalu berharap pada spike harga HBA. Model bisnis low cost producer, bagaimanapun, terbukti selalu berhasil mengamankan laba. Kamu juga tidak perlu khawatir jika HBA ambrol. Alasannya sama. Bisnis berkualitas yang di-manage dengan konservatif.
"Dandho. Heads I win; Tails I don't lose much" - Mohnish Pabrai.
PTBA dikelola oleh "manajemen profesional". Para manajer profesional tentu punya kecenderungan untuk mengejar performa kuartalan dari pada long term value creation. Hal ini cukup wajar, karena disetiap hari yang berjalan, posisi mereka dipertaruhkan.
Apalagi status PTBA sebagai anak usaha BUMN yang sewaktu-waktu dapat dijadikan sapi perah demi agenda negara atau hanya sekedar membantu keberlangsungan masyarakat (bantu PLN).
Sehingga, menganalisis kapasitas manajemen serta mengukur risk & reward-nya memang tidak pernah mudah.
Namun bukan hanya pengelolaan oleh manajemen profesional, atau bahkan statusnya sebagai anak usaha BUMN yang perlu diperhatikan. Penentu utama justru terletak pada kualitas bisnisnya terlebih dahulu. Renungkanlah pesan berikut yang pernah disampaikan oleh Peter Lynch dalam buku One Up on Wall Street:
"Memprediksi cerita dari sebuah perusahaan akan lebih mudah jika anda mengerti dasar dari bisnisnya. Karena itu saya lebih senang berinvestasi di bisnis celana dibandingkan satelit, atau bisnis hotel dibanding fiber optik. Semakin mudah bisnisnya, semakin saya suka. Ketika seseorang mengatakan "idiot manapun bisa menjalankan bisnis ini," itu adalah nilai plus bagi saya, karena cepat atau lambat akan ada idiot yang menjalankannya."
Peter Lynch dalam buku One Up on Wall Street
PTBA adalah bisnis quality compounder yang dijalankan dengan baik, tanpa embel-embel teknologi tingkat tinggi atau model bisnis rumit nan membingungkan. Sehingga risiko pergantian manajemen yang rutin dilakukan, masih dapat dimitigasi dengan kualitas bisnisnya yang superior. Model bisnis simpel namun profitable yang sudah diterapkan dapat meminimalisir kekacauan yang berpeluang terjadi ketika ada perombakan manajemen.
Begitu pun ketika ada peluang untuk hilirisasi, PTBA masih melakukan reinvestasi dengan konservatif. Tidak serta merta "lupa daratan" hingga meninggalkan batubara dari rencana jangka panjangnya. Manajemen justru merancang rencana pengembangan energi sedemikian rupa agar bisa memanfaatkan sumber daya batubara yang masih ada.
Jangan lupa, seperti yang sudah kita bahas sebelumnya, untuk saat ini demand batubara di Indonesia masih tinggi dan terus bertumbuh.
3 kaki sudah terpenuhi. Maka tugas kamu sebagai investor/analis adalah memantau setiap kaki tersebut. Ketika salah satu kaki sudah patah, maka dua kaki yang lain juga akan ikut jatuh kebawah.
Menurut pandangan kami, transisi ke arah energi bersih bukan lagi sebuah inovasi. Namun merupakan sebuah keharusan.
Agenda-agenda pemerintah di masa mendatang memang cenderung menyulitkan industri batubara. Jangankan insentif pada pengembangan energi bersih, bisa-bisa pemerintah malah menetapkan disinsentif untuk penggunaan energi kotor. Seperti carbon tax (pajak karbon) yang santer dikabarkan akan berlaku tahun depan.
Seleksi alam dimulai kembali. Perusahaan batubara yang kuat, akan bertahan dan beradaptasi. Mereka yang tidak kuat, mungkin akan menyusul teman-temannya yang sudah gulung tikar lebih dahulu pada tahun 2015.
Bagaimana menurutmu? Apakah ada story kami yang tidak sesuai dengan story PTBA versimu? Atau jangan-jangan story kami kedengaran terlalu optimis bagimu?
Jika kamu merasa "aneh" dengan PTBA yang mau beralih ke green energy dari bisnis batubaranya yang "kotor".
Tengoklah bagaimana China menjadi investor EBT paling besar di dunia sambil tetap menjadi produsen dan konsumen terbesar batubara.
DISCLAIMER:
Artikel di atas dibuat semata untuk tujuan penyediaan referensi dan edukasi, bukan rekomendasi untuk keputusan keuangan dan investasi tertentu. Setiap pihak bertanggung jawab penuh atas keputusan keuangan dan investasi yang dibuatnya sendiri.
Penulis tidak memiliki posisi di saham PTBA. Analisis dibuat berdasarkan sumber-sumber yang dapat dipertanggungjawabkan dan dimuat sebagaimana adanya.
Sumber & edisi
Naskah oleh Fachry Nuzuli, pertama terbit 16 Juli 2021. Edisi digital: 6 Oktober 2026. Batas informasi: 16 Juli 2021, menggunakan tanggal publikasi sebagai batas atas.
Isi naskah dan urutan pembahasan dipertahankan. Keterangan sumber di setiap visual menjelaskan data yang tersedia. Gambar yang belum tersedia ditandai pada posisinya.
Publikasi asli ↗